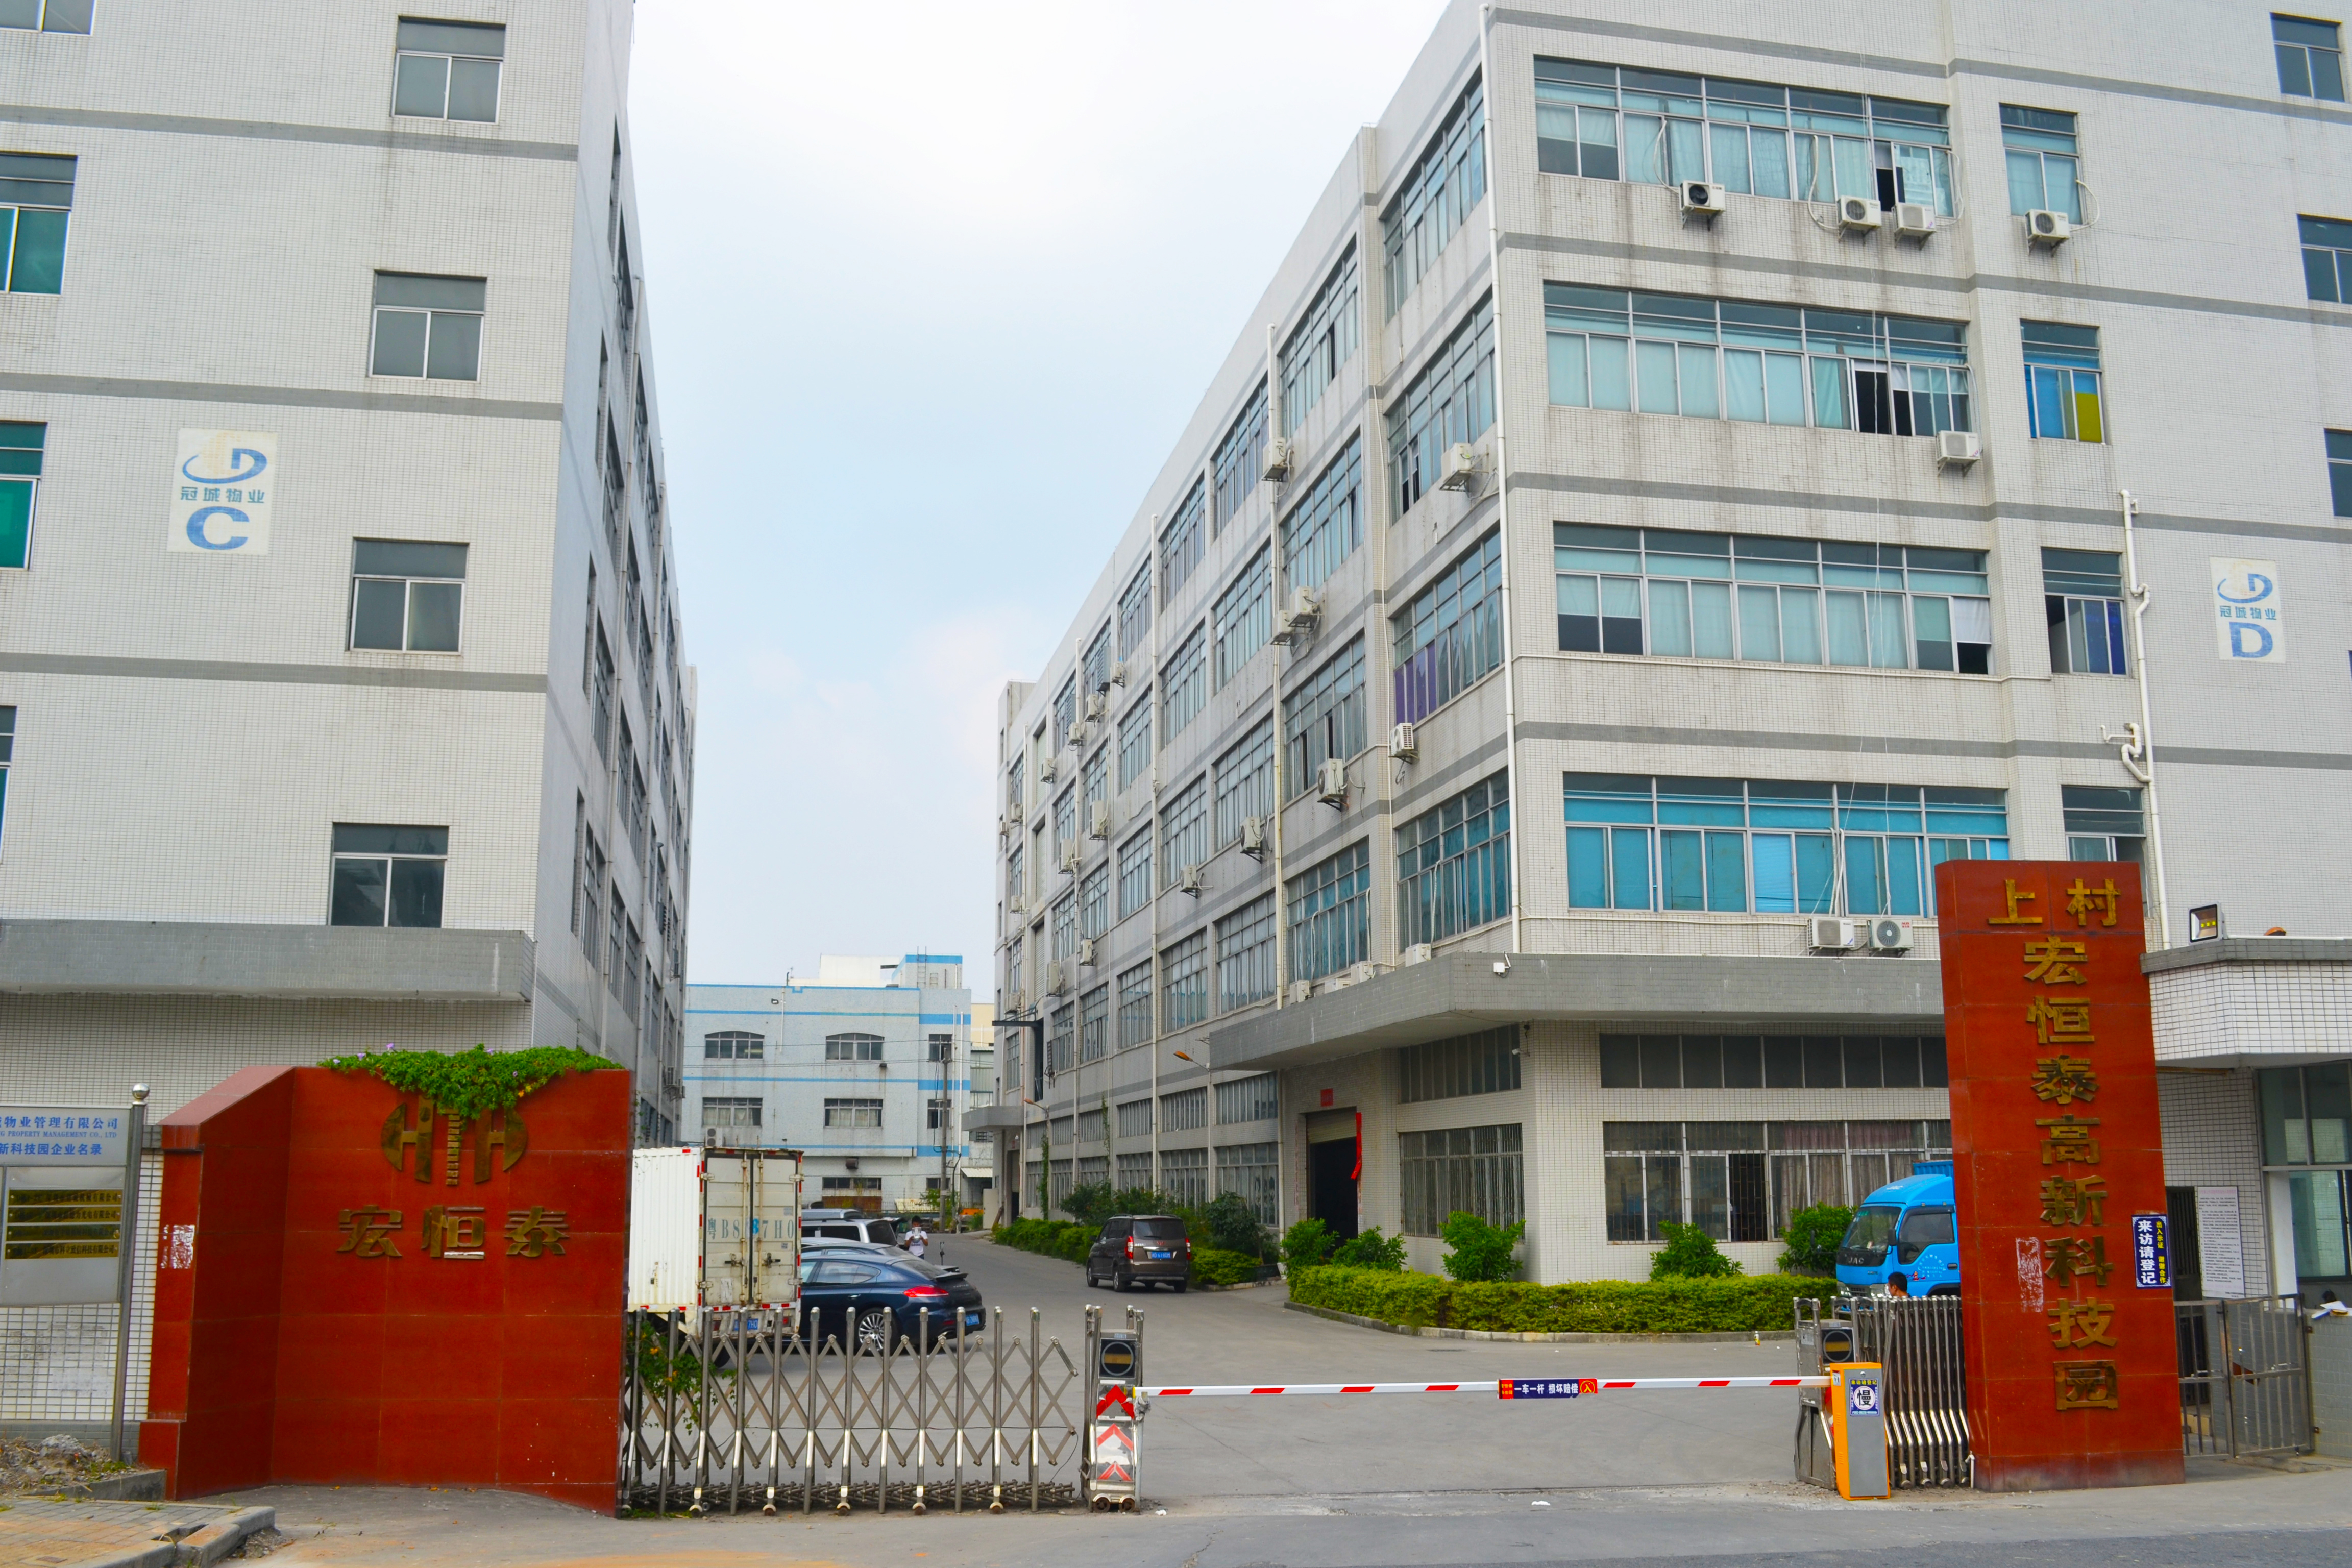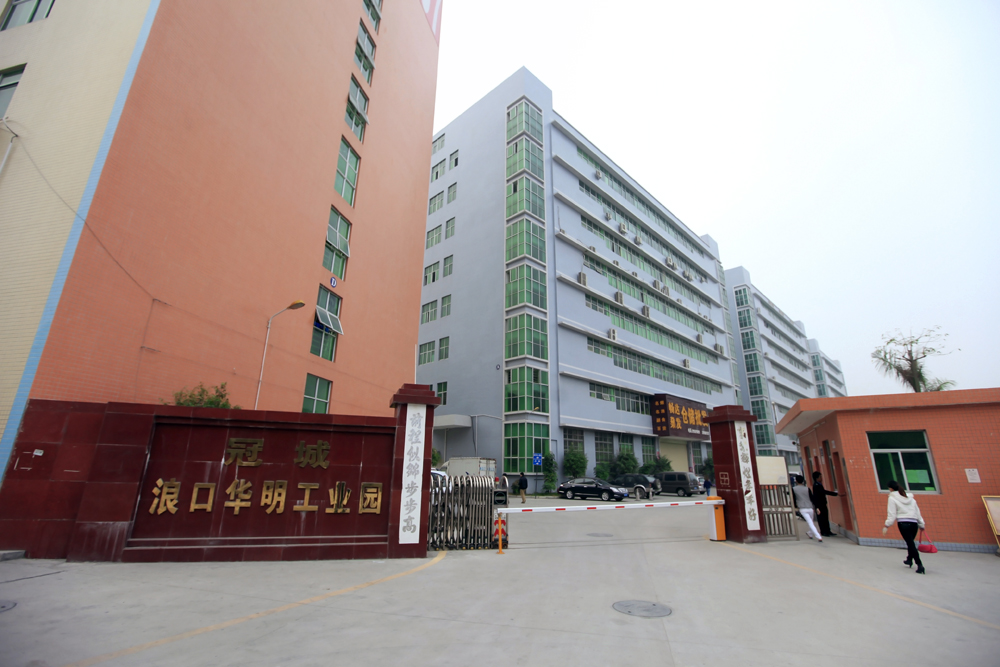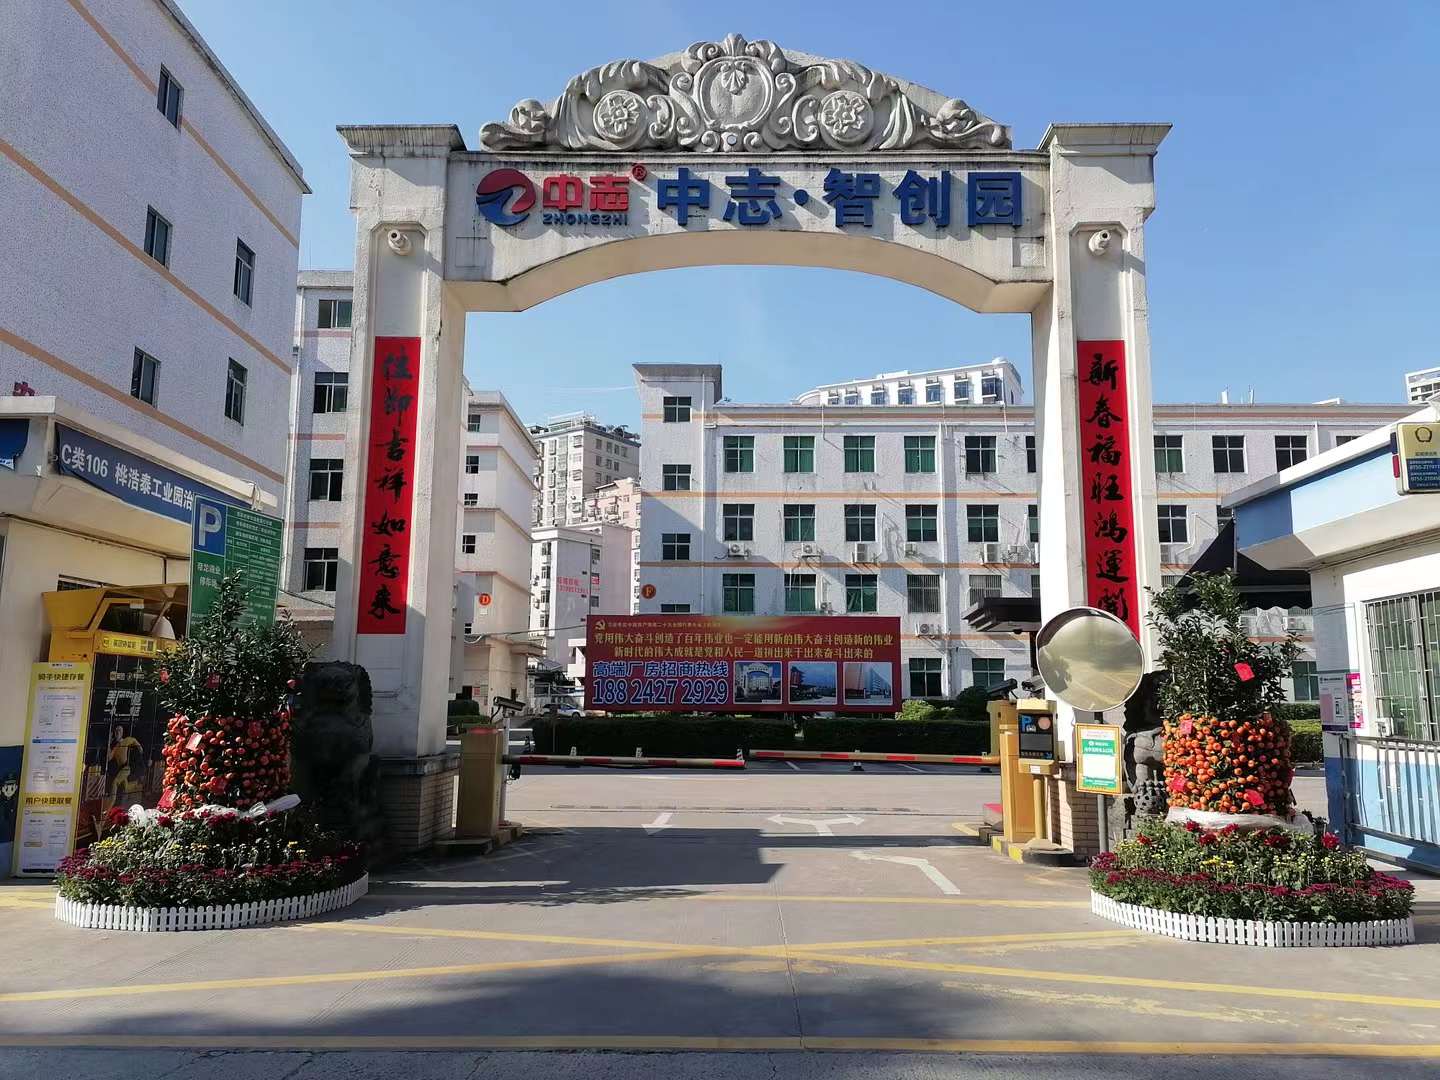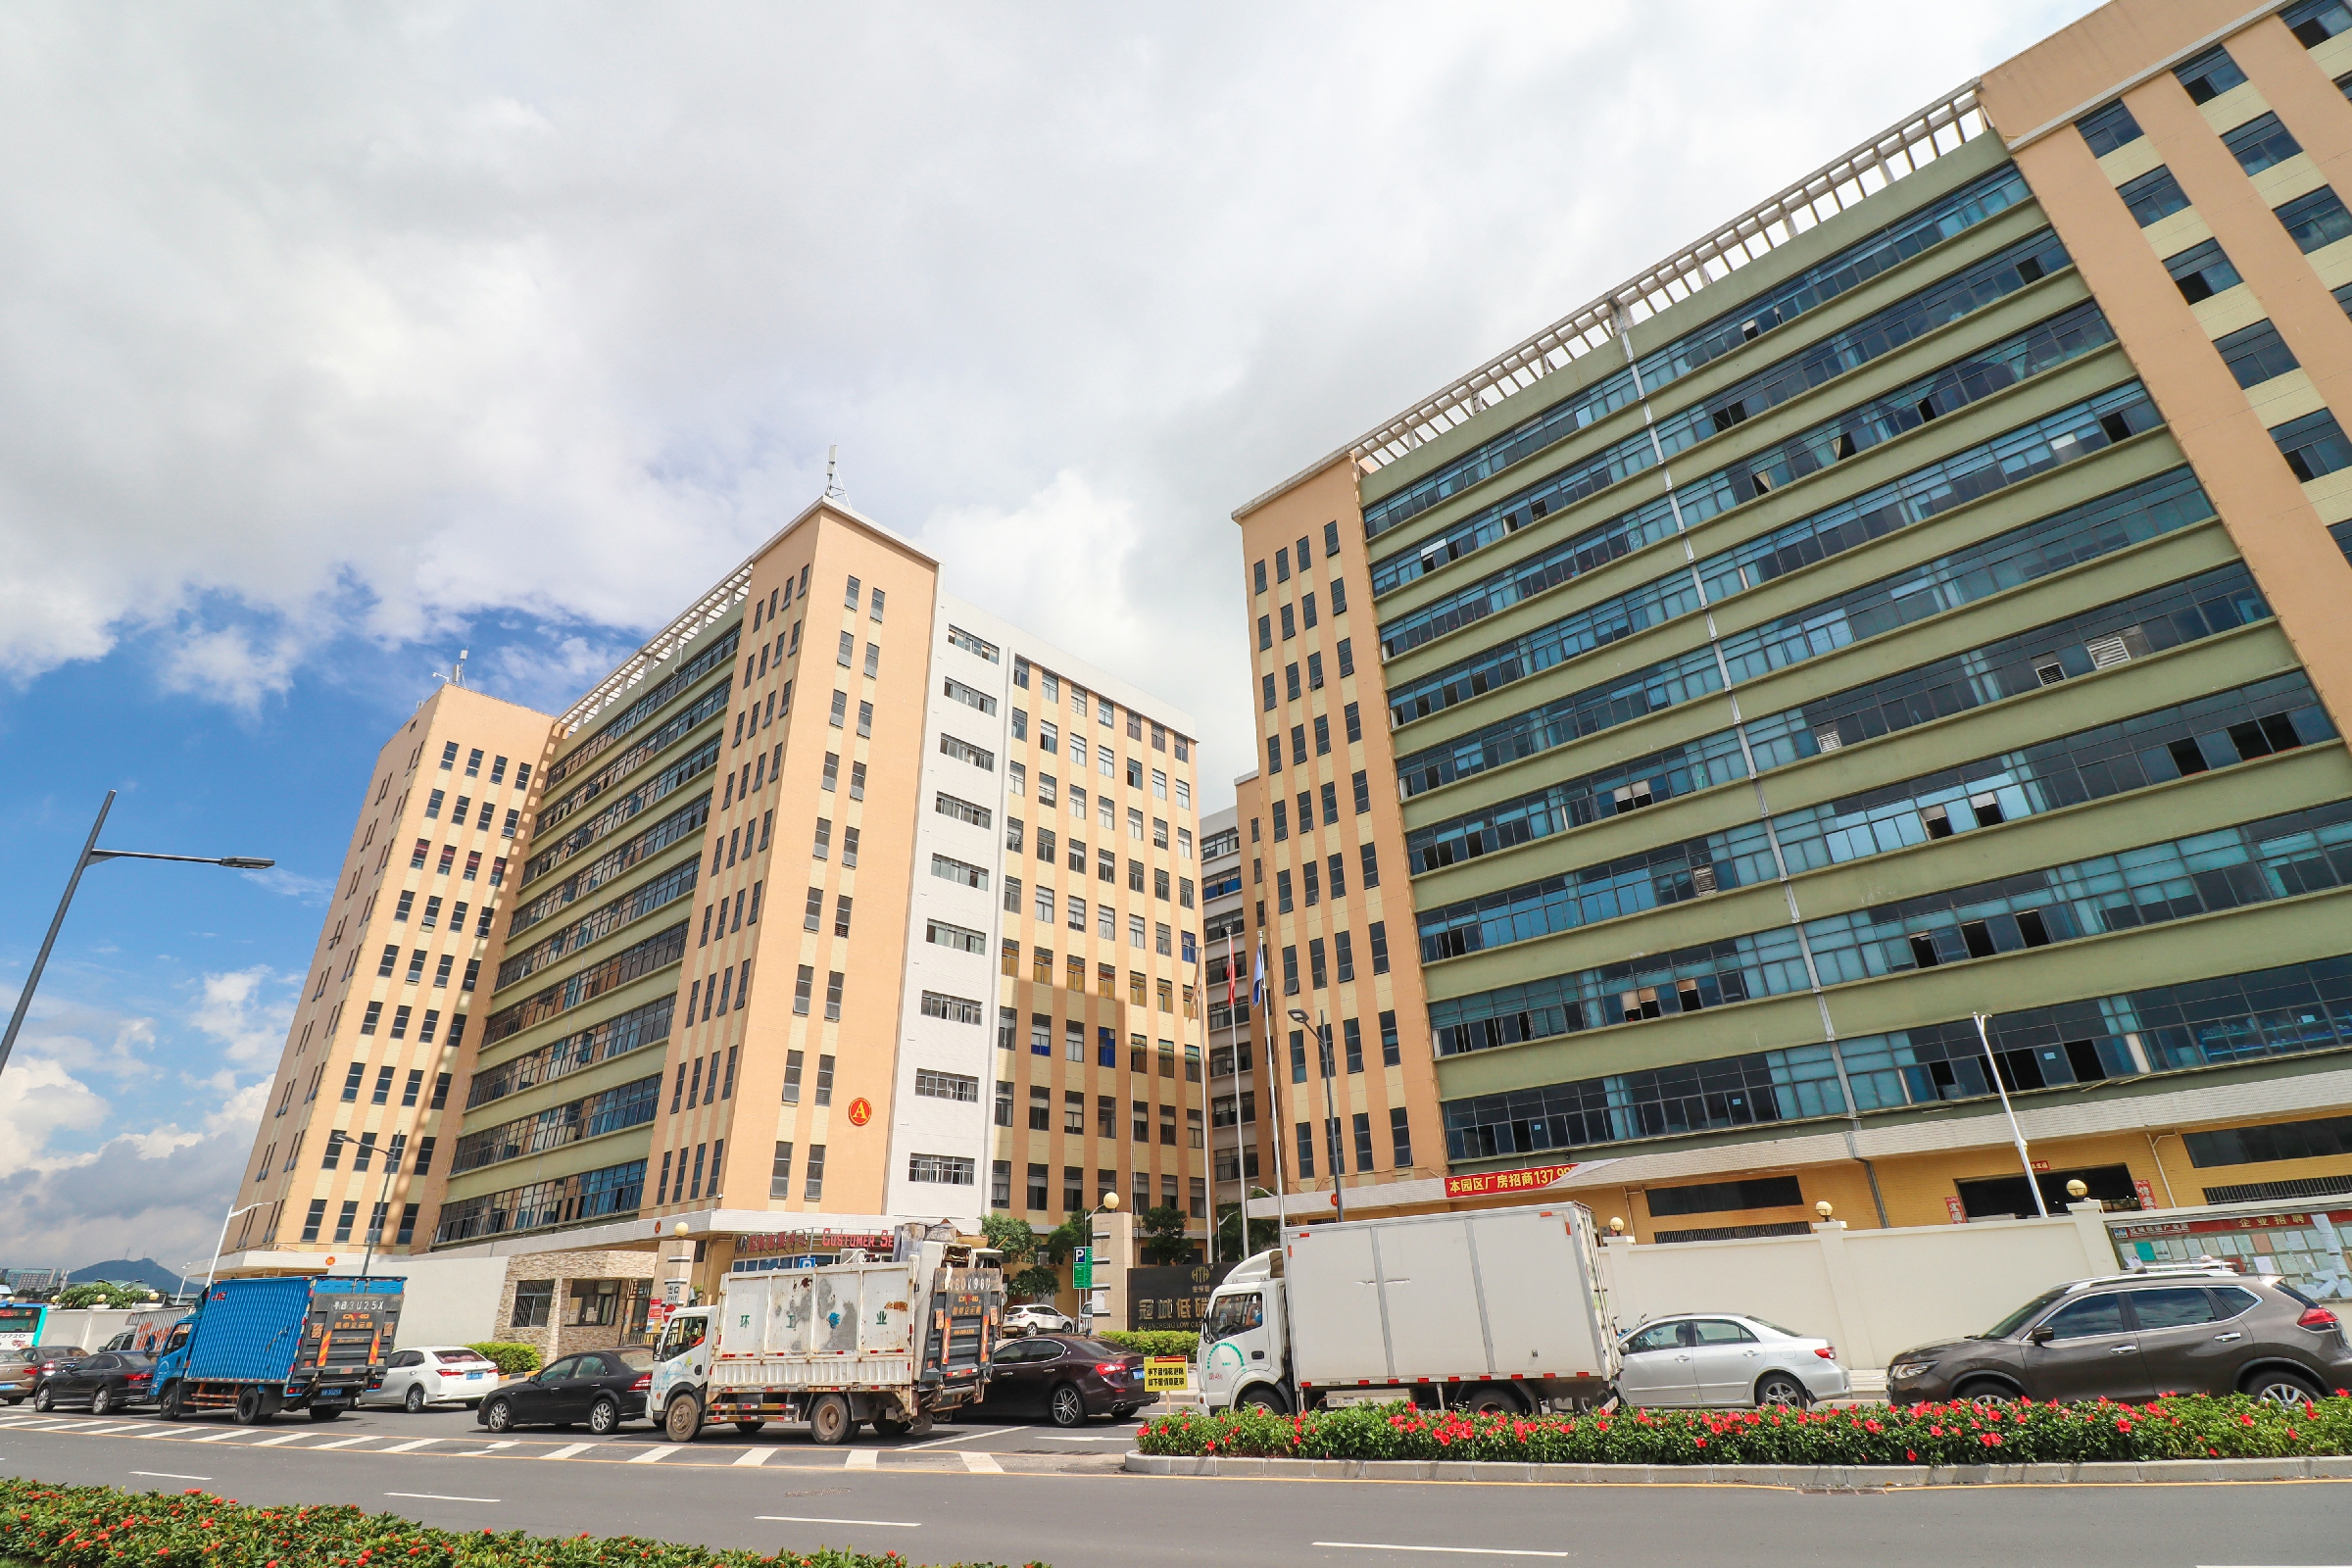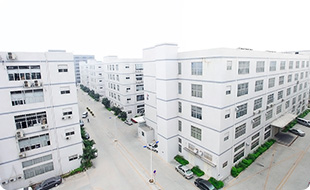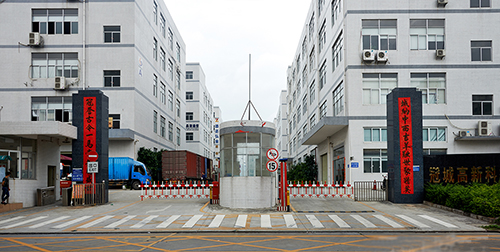
深圳及珠三角是全国制造业和新兴产业的重要集聚区。2026年,深圳甲级写字楼租金仍在调整,但具备稳定现金流的产业厂房、园区资产受到更多关注。与写字楼市场相比,厂房租赁更贴近实体企业扩产、搬迁和供应链本地化需求,成交表现呈现出明显的区域和品类差异。
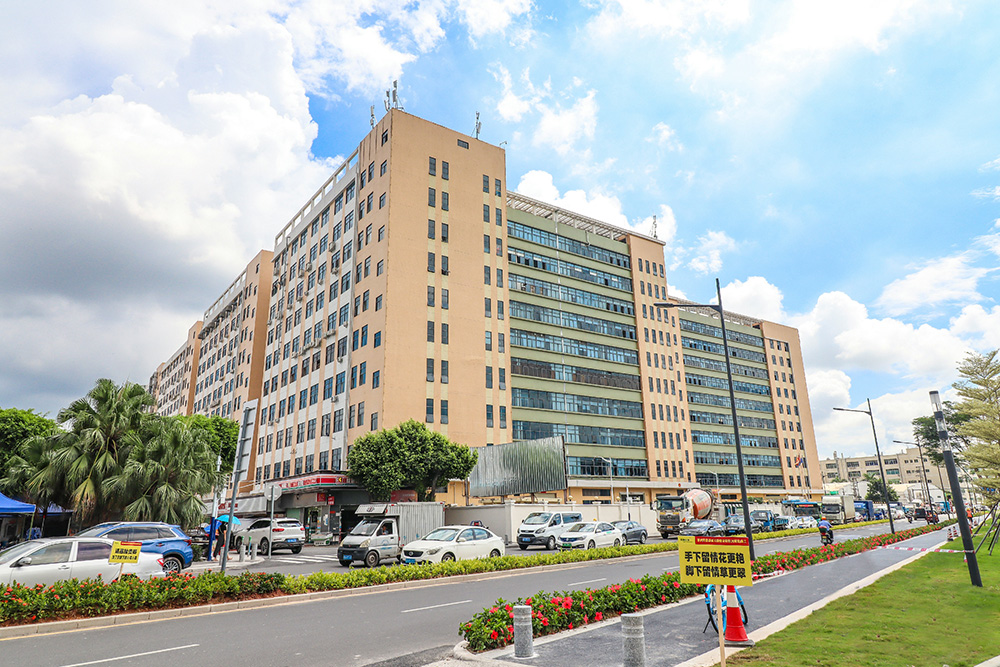
从区域看,深圳厂房市场分化较为突出。核心科创区、产业集聚度高的片区,高标准厂房和研发楼宇出租率相对更稳;而部分传统工业区和远郊园区,由于配套不足、产业协同弱,空置压力较大。珠三角其他城市同样如此:东莞、惠州、佛山、中山等地承接了不少外溢制造需求,但并非所有区域都能受益。靠近港口、机场、高速出入口,或具备成熟产业链配套的园区,更容易获得企业青睐。
从行业看,深圳“20+8”产业集群仍是厂房需求的重要来源。芯片半导体、新能源、生物医药、智能终端、精密制造等领域对厂房的电力、承重、洁净度、环保和数字化配套提出更高要求。与此同时,跨境电商和供应链企业带动了中小型仓储、分拨、轻加工厂房需求,这类客户更看重一楼空间、装卸便利性和物流效率。
对业主和招商方来说,当前提升出租效率的关键在于“精准匹配”。例如,将大面积厂房灵活分割,适配中小企业低成本选址;在招商信息中明确层高、承重、配电、消防和环评条件,减少无效咨询;通过短视频、VR看房、垂直厂房平台提升展示效率。对企业而言,珠三角厂房选择面较广,但应重点核查土地性质、园区运营能力、员工通勤和物流条件,避免只被低租金吸引而忽略后续经营成本。
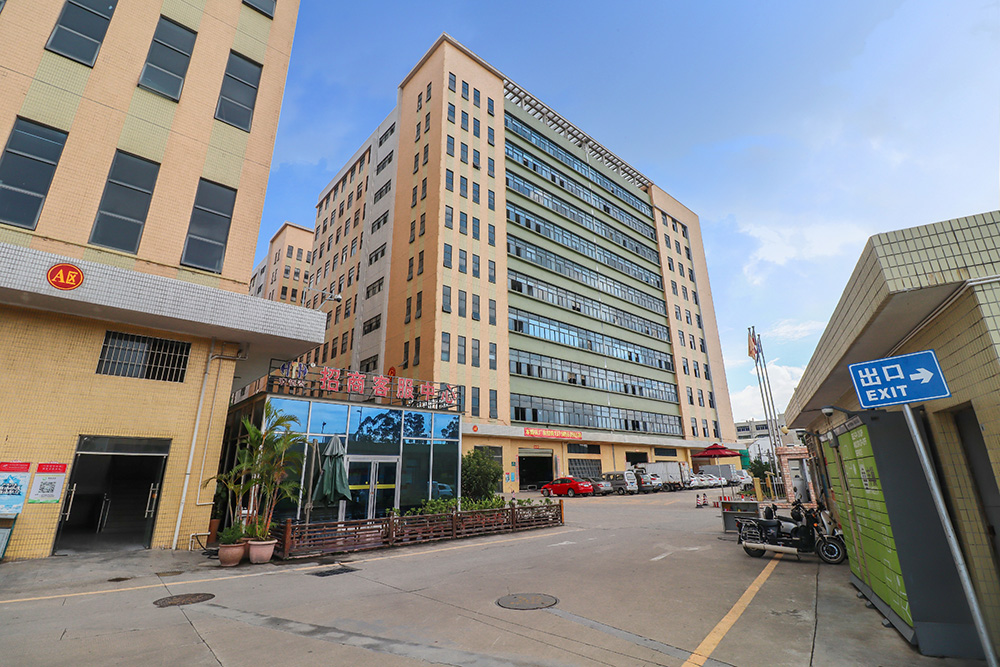
总体看,珠三角厂房租赁仍由产业驱动。未来一段时间,高端厂房、成熟园区和具备产业服务能力的载体将保持较强韧性,而位置偏远、配套薄弱、硬件落后的老旧厂房去化难度仍会较高。