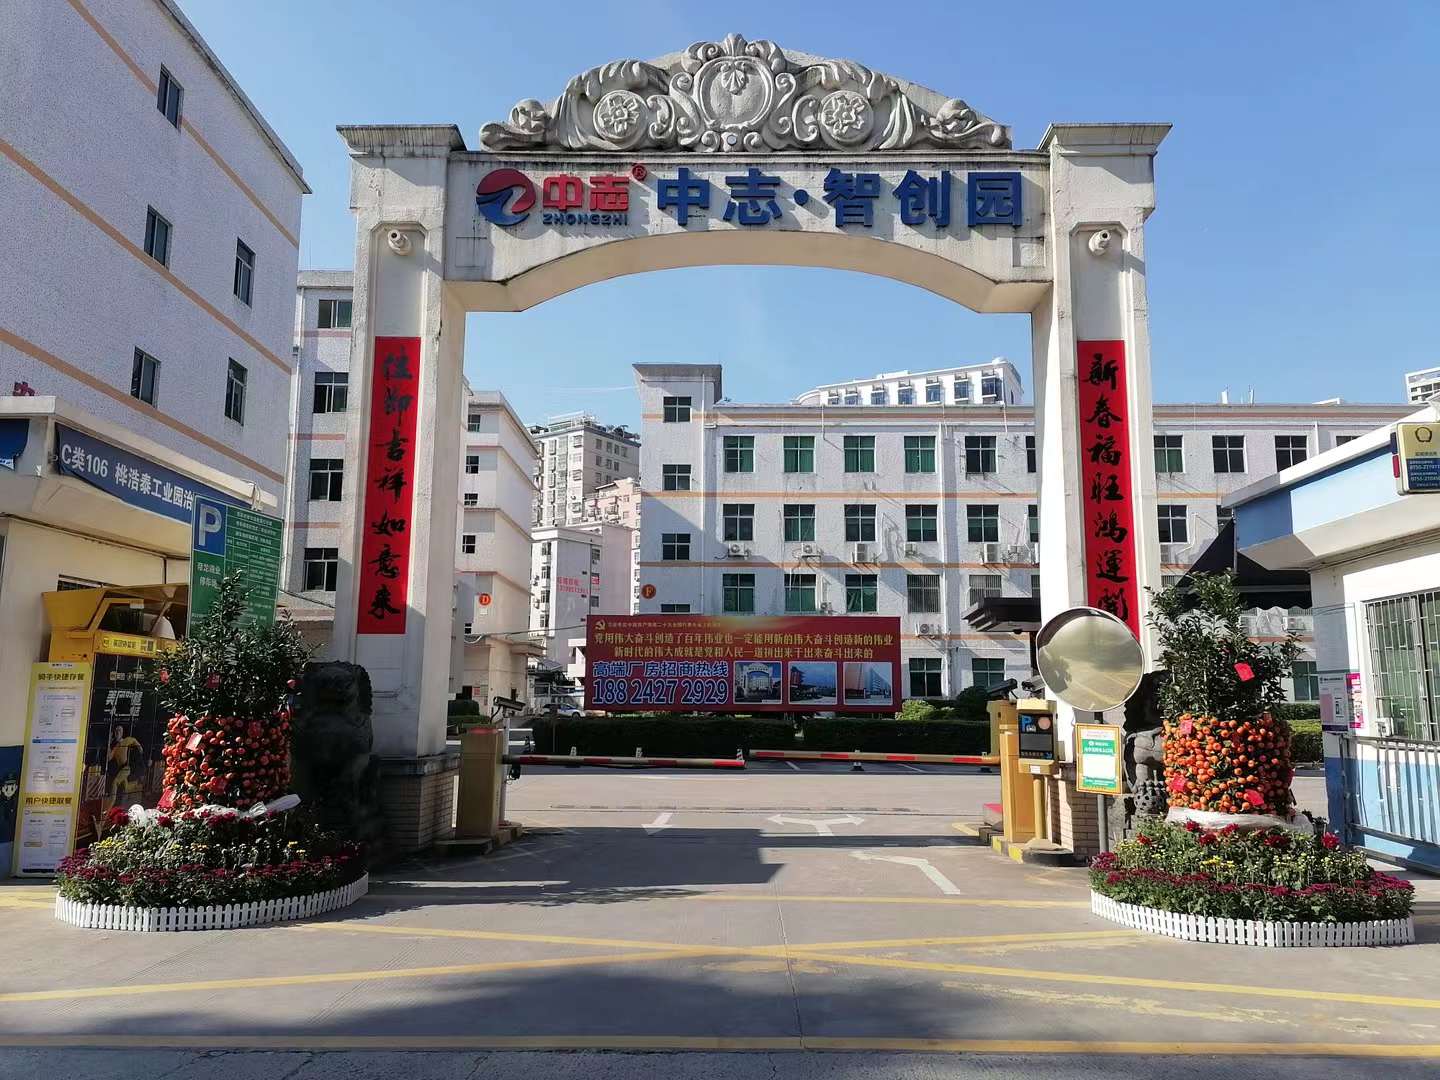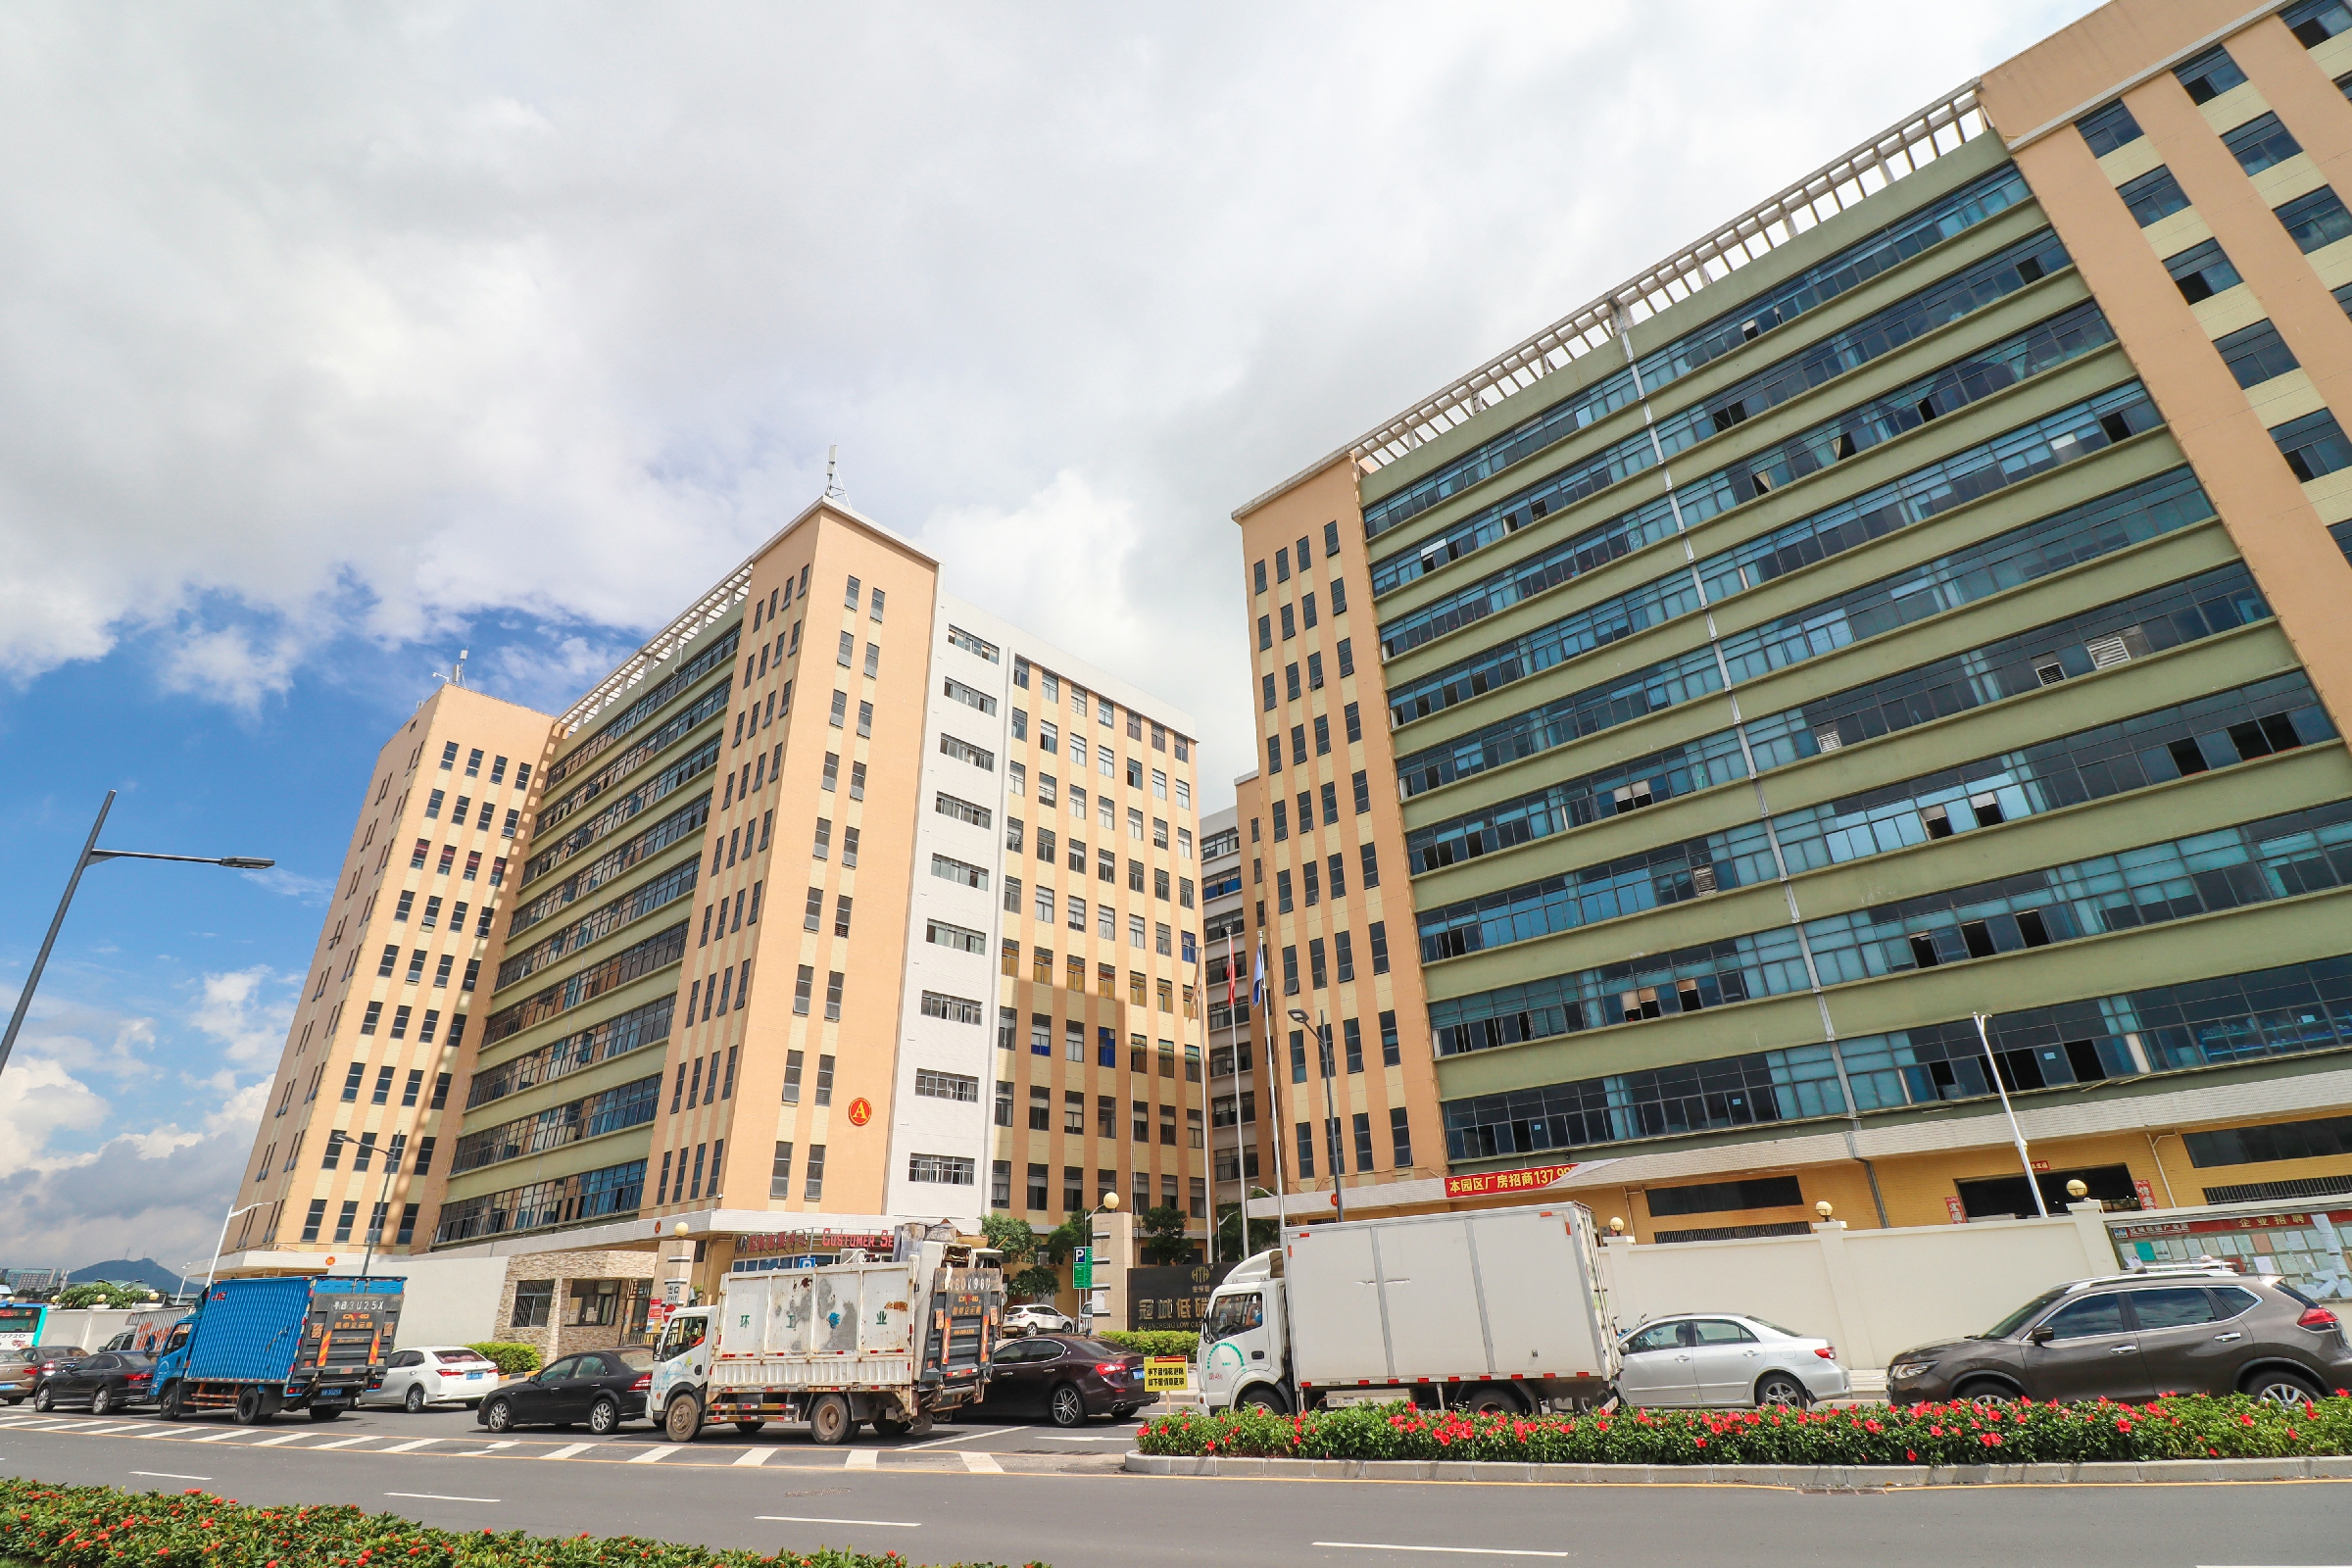
2026年的厂房出租市场,最突出的变化不是简单回暖,而是结构性分化进一步加深。一方面,制造业复苏信号持续释放,2026年一季度制造业PMI连续三个月站上荣枯线上方,上海、苏州、东莞等地厂房咨询量环比增长15%—20%,小面积厂房去化周期明显缩短。另一方面,深圳等核心城市仍呈现“冰火两重天”:高端厂房、研发楼宇和高标仓租金保持上涨,部分老旧厂房和远郊园区空置压力较大。
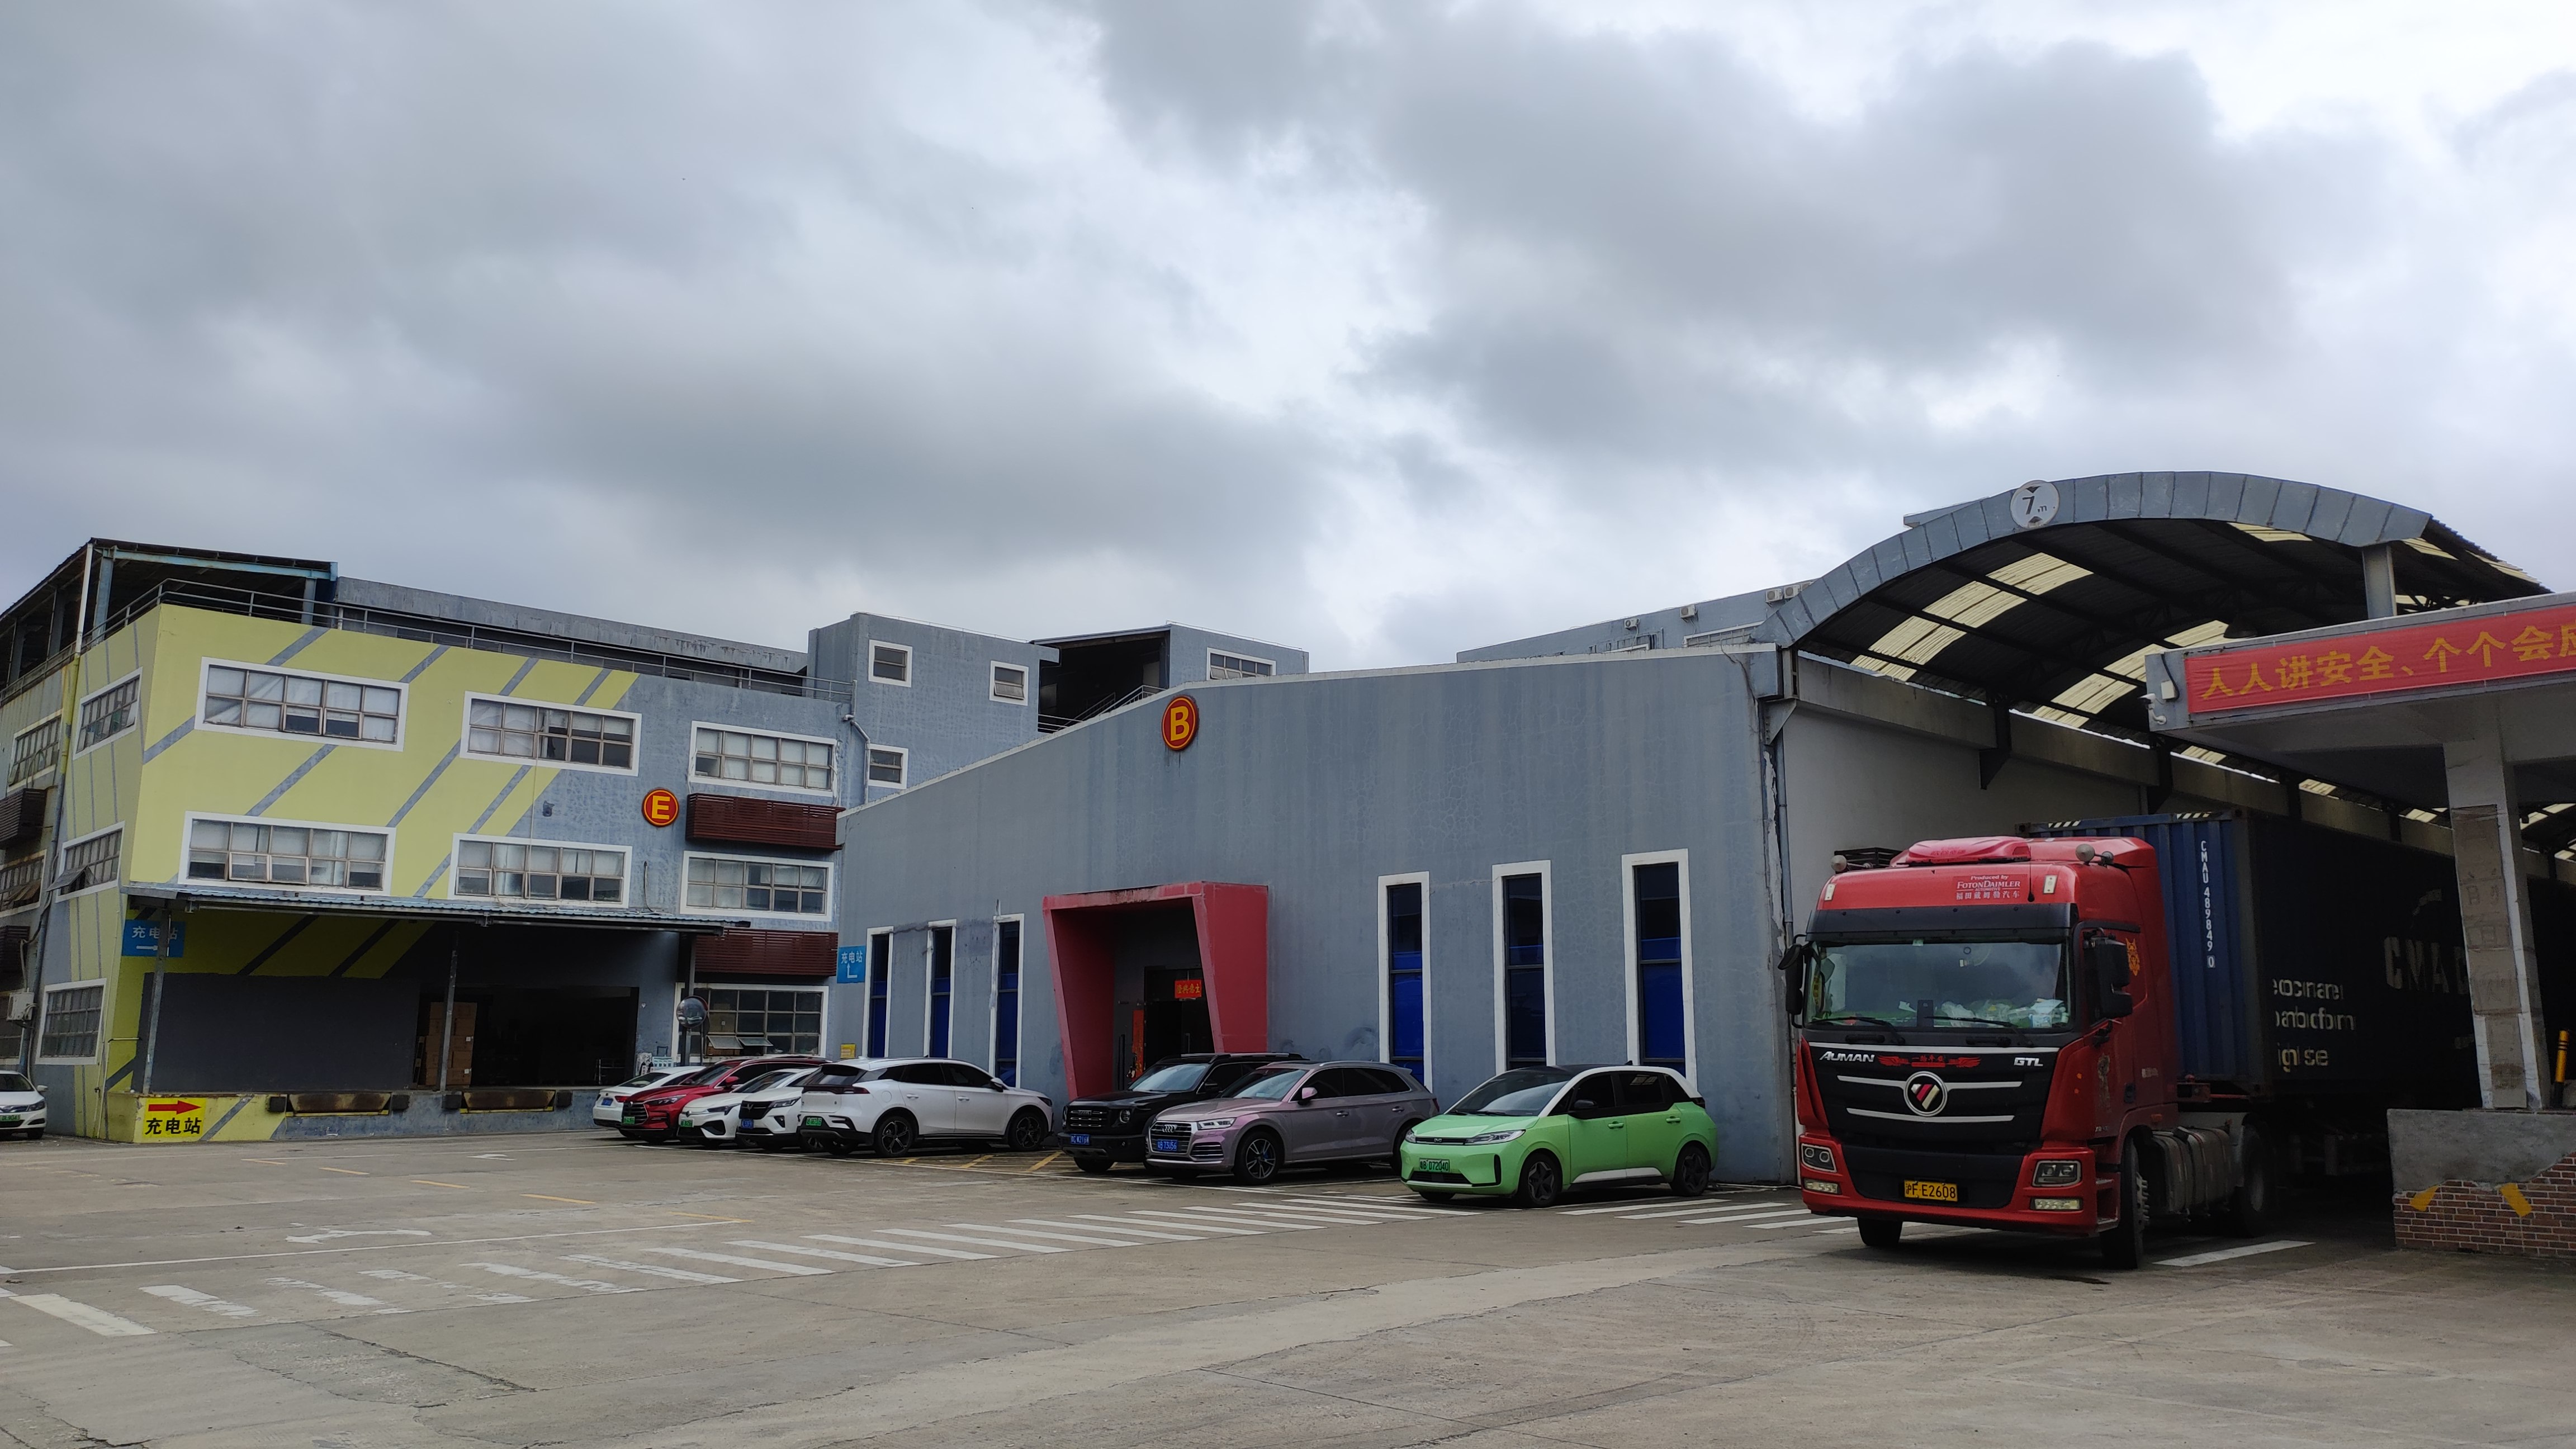
从需求端看,企业选址逻辑正在升级。过去主要看面积、租金和交通,现在更关注层高、承重、配电容量、消防验收、环评条件、园区配套和产业链位置。新能源、半导体、生物医药、智能装备、跨境电商仓储等业态,对标准化厂房要求更高。近期深圳村集体产业用房成交也显示,智能装备、高端制造等企业更倾向选择厂房与宿舍打包、交通便利、货车通行条件良好的园区,龙头企业甚至愿意签订多年长租约。
从供给端看,工业用地增量收紧,存量盘活成为主线。2026—2028年,深圳、广州等地“工业上楼”项目进入集中交付期,年均新增优质厂房约2000万㎡,短期内会加剧优质载体供给,同时进一步挤压老旧低效厂房的生存空间。这意味着,单纯依靠低价出租的传统厂房吸引力下降,具备合规资质、完善配套和稳定运营能力的园区更受市场认可。
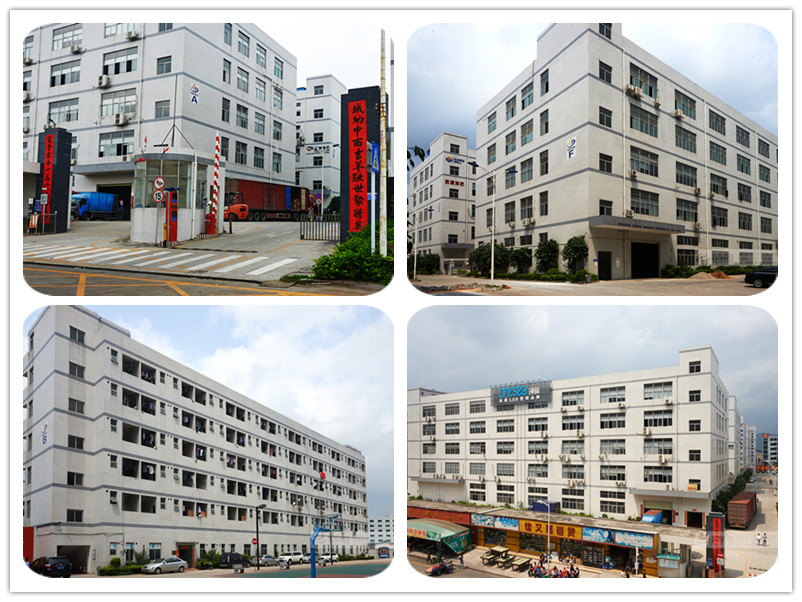
对厂房业主而言,2026年不宜再被动等客。若厂房条件偏弱,可优先解决承重、配电、消防、环保等硬伤;若区位较好,可围绕智能制造、研发中试、仓储物流等目标业态优化展示信息和招商策略。对企业租客而言,当前议价空间相对较大,但选址不能只看单价,更要核实产权、消防、环评、电力容量和园区运营能力,避免因合规问题影响投产。