1.区域分化持续拉大,临深长期保持价值高地 黄江、大岭山、凤岗、清溪等临深片区依托 “深圳研发 + 东莞生产” 的分工模式,承接新能源、自动化、精密零部件外溢,红本 M1 单一层、独门独院厂房持续紧俏,租金韧性强、空置率低;水乡、西部、北部偏远镇街老旧厂房供给量大、竞争激烈,租金承压、去化慢,企业议价权更强。未来深莞一体化、龙凤新片区规划落地,临深的产业承接优势会进一步巩固,但不再是普涨,只有适配产业链的优质物业才吃香。
2.供给端:工改工主导,低效旧厂房加速出清,合规化是主线 东莞新增工业用地极少,新增优质产业空间基本来自镇村工业园改造、工改 M1/M0,违建厂房、手续不全的简易铁皮厂房持续清退,散乱污小分租物业逐步减少光明网。改造后的现代化园区层高、承重、配电、消防、排污配套标准更高,普遍配套宿舍、食堂、停车场;同时政策收紧转租分租,持续整治二房东乱加价、虚高公摊、违规分割,集体厂房推行统一招租、公开竞价,市场秩序持续规范化。未来市场供给结构会从大量低端散厂房,逐步替换为可办环评、产权清晰的标准化智造园区。
3.需求端:客户结构升级,从单纯求低价,转向看资质、配套、产业准入 过去企业优先比价,现在选址核心门槛变成红本、消防、环评、配电、承重。主力客群依旧是深圳外迁制造企业,其次是本地扩产专精特新企业、电商仓储配套;高耗能、低附加值小加工厂准入门槛持续抬高,园区普遍设置产业、税收门槛,定向招引高端装备、新能源、电子信息。 同时需求形态变化明显:中小制造偏好 300–1500㎡可分割标准厂房;重型设备企业优先单一层钢构;研发 + 中试一体企业选择 M0 新型产业用房;很多企业不再盲目扩产能,倾向按需租赁、小面积、灵活租期,大平层大面积厂房去化难度上升。
4.租金走势:整体平稳、结构性分化,优质物业抗跌,老旧物业承压 很难再出现早年普涨行情。临深优质原房东独院、高标准智造厂房租金稳;偏远片区、配套差、无法过环评的老旧厂房租金偏弱、议价空间大,部分业主通过长租优惠、免租期吸引客户。租金价差会持续拉开:合规、好用、靠近产业链的厂房有溢价;无手续、配套落后的厂房持续折价,单纯依靠地段红利的时代结束。
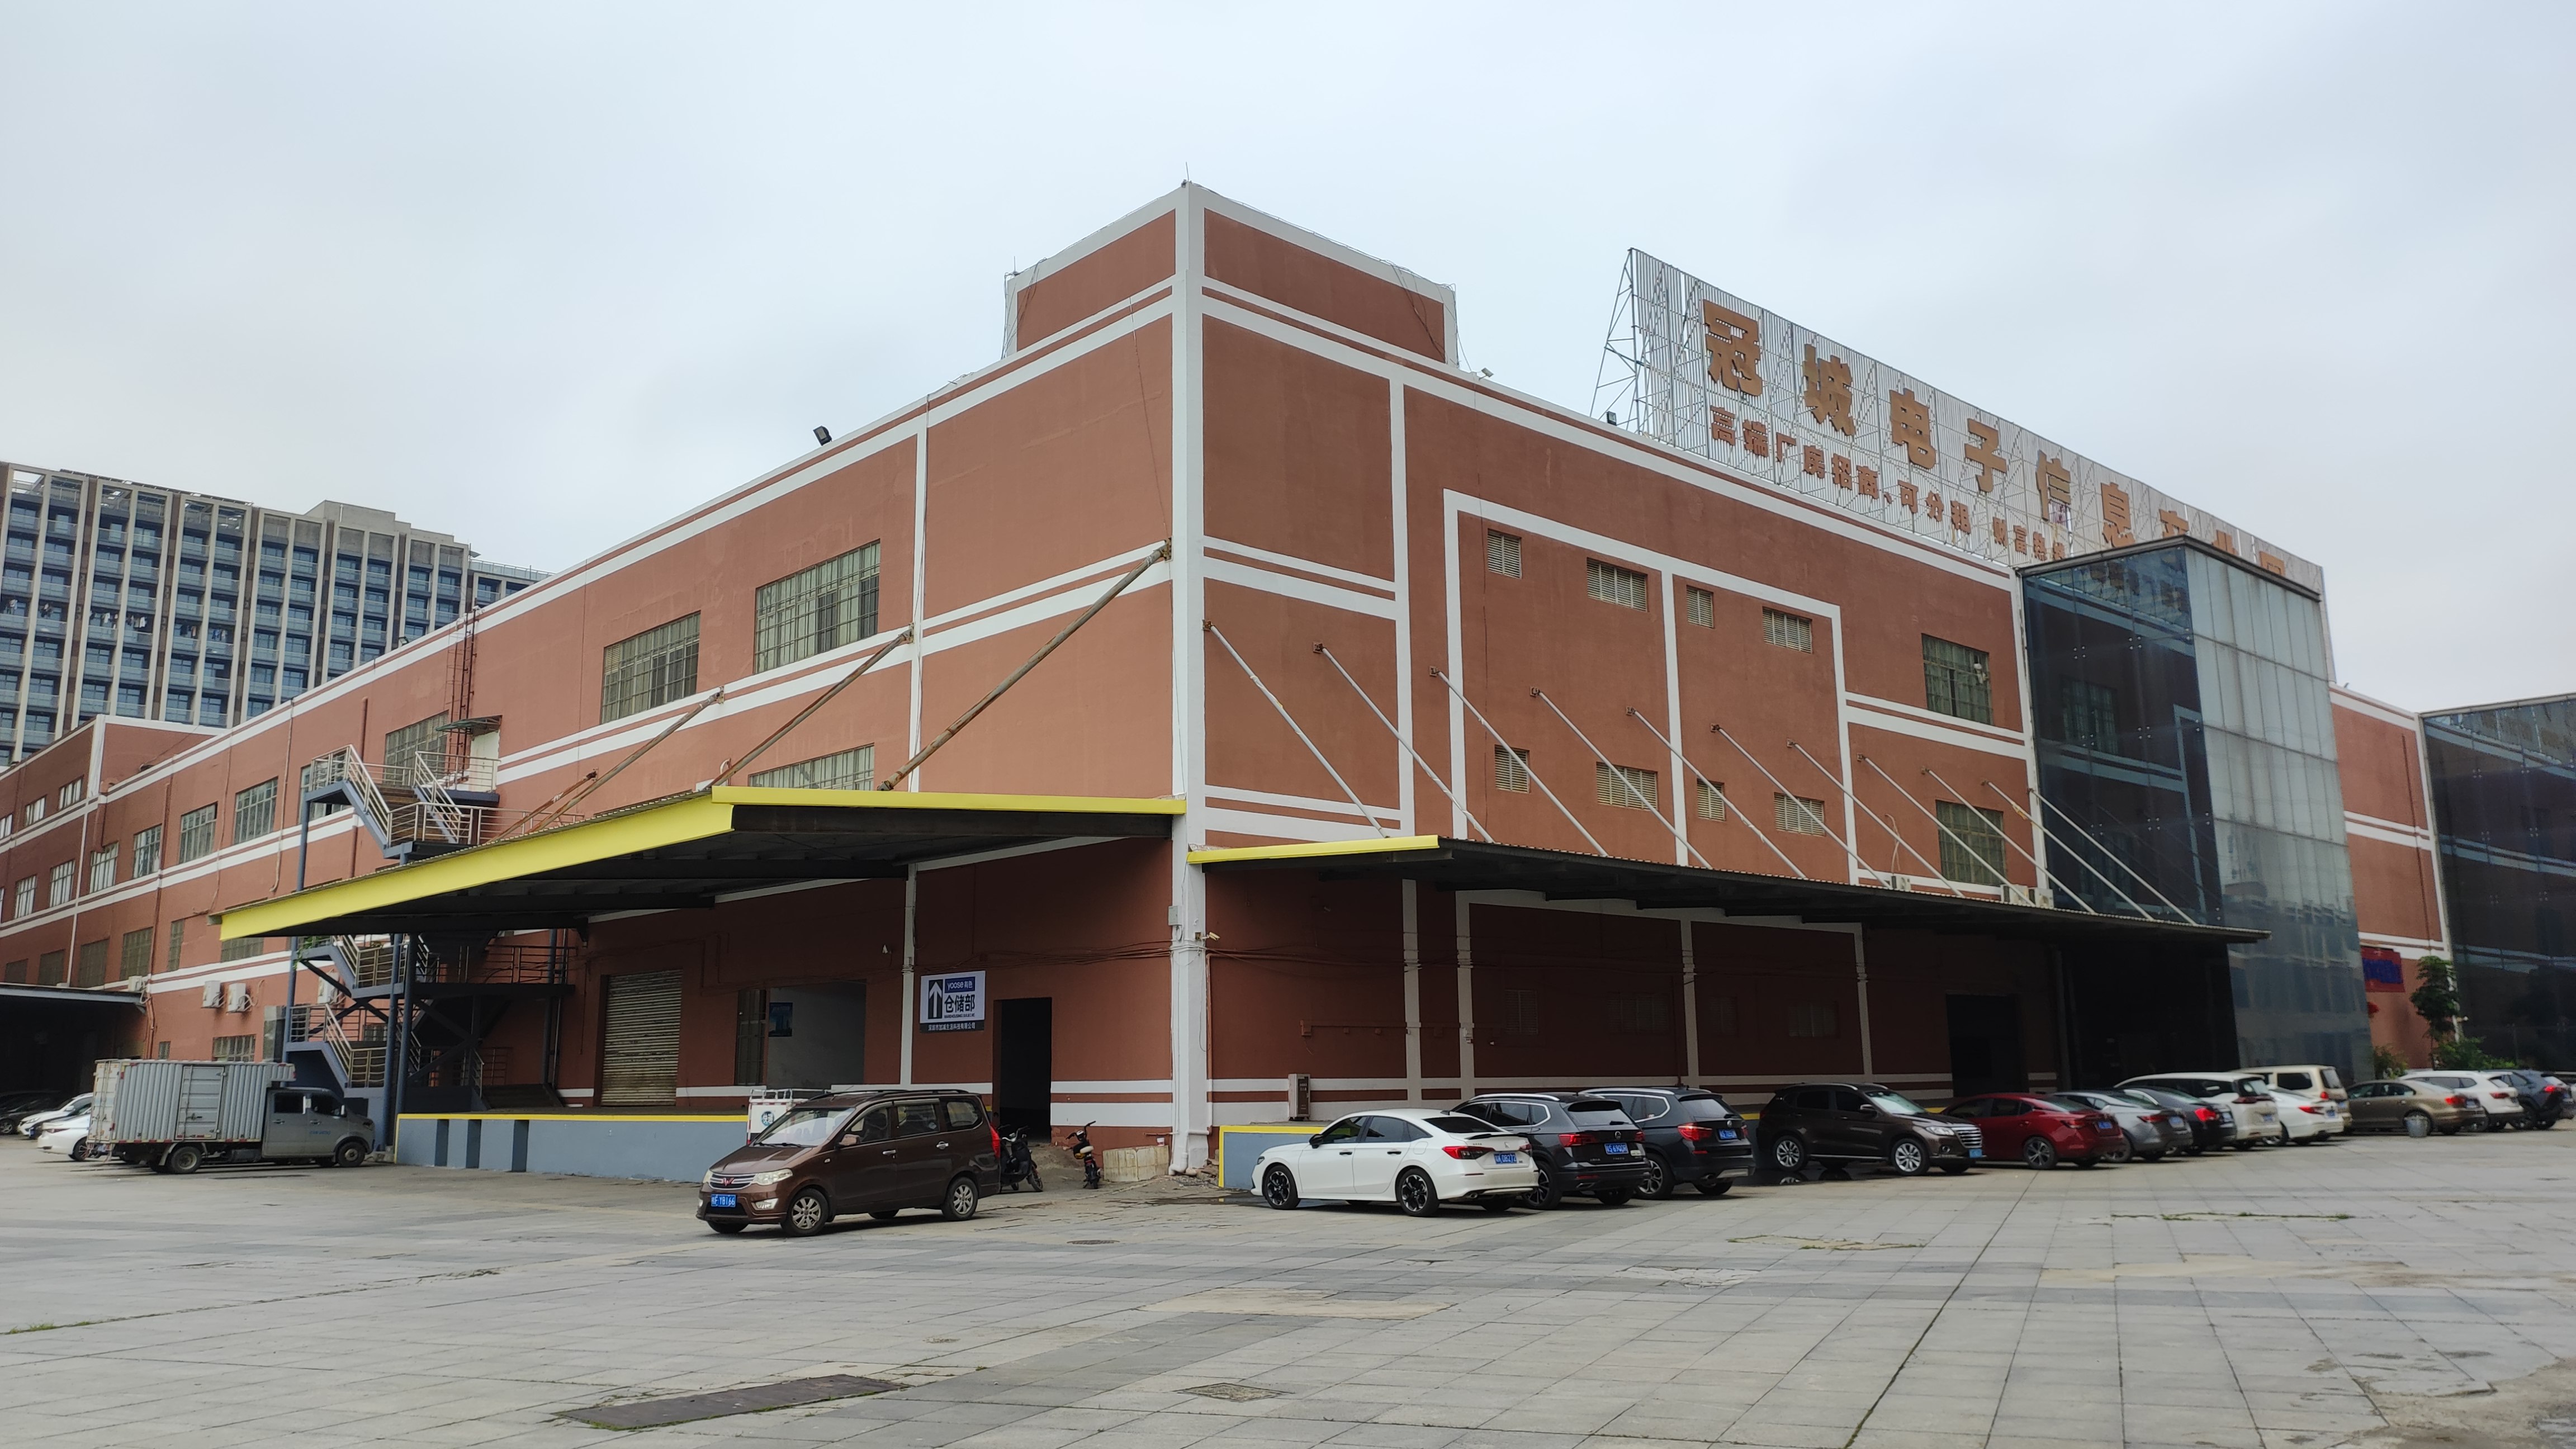
5.园区运营转型:从 “房东收租” 升级为产业服务运营 。这是最重要的长期趋势。单纯出租空间的传统工业园竞争力越来越弱;新一代产业园会叠加增值服务:环评安评代办、政策申报对接、工商财税、人才公寓、供应链配套、产业资源对接,打造产业社区。招商不再是广撒网,而是定向产业链招商、集群招商,依靠产业配套、政策红利留住企业,而不是只拼租金。