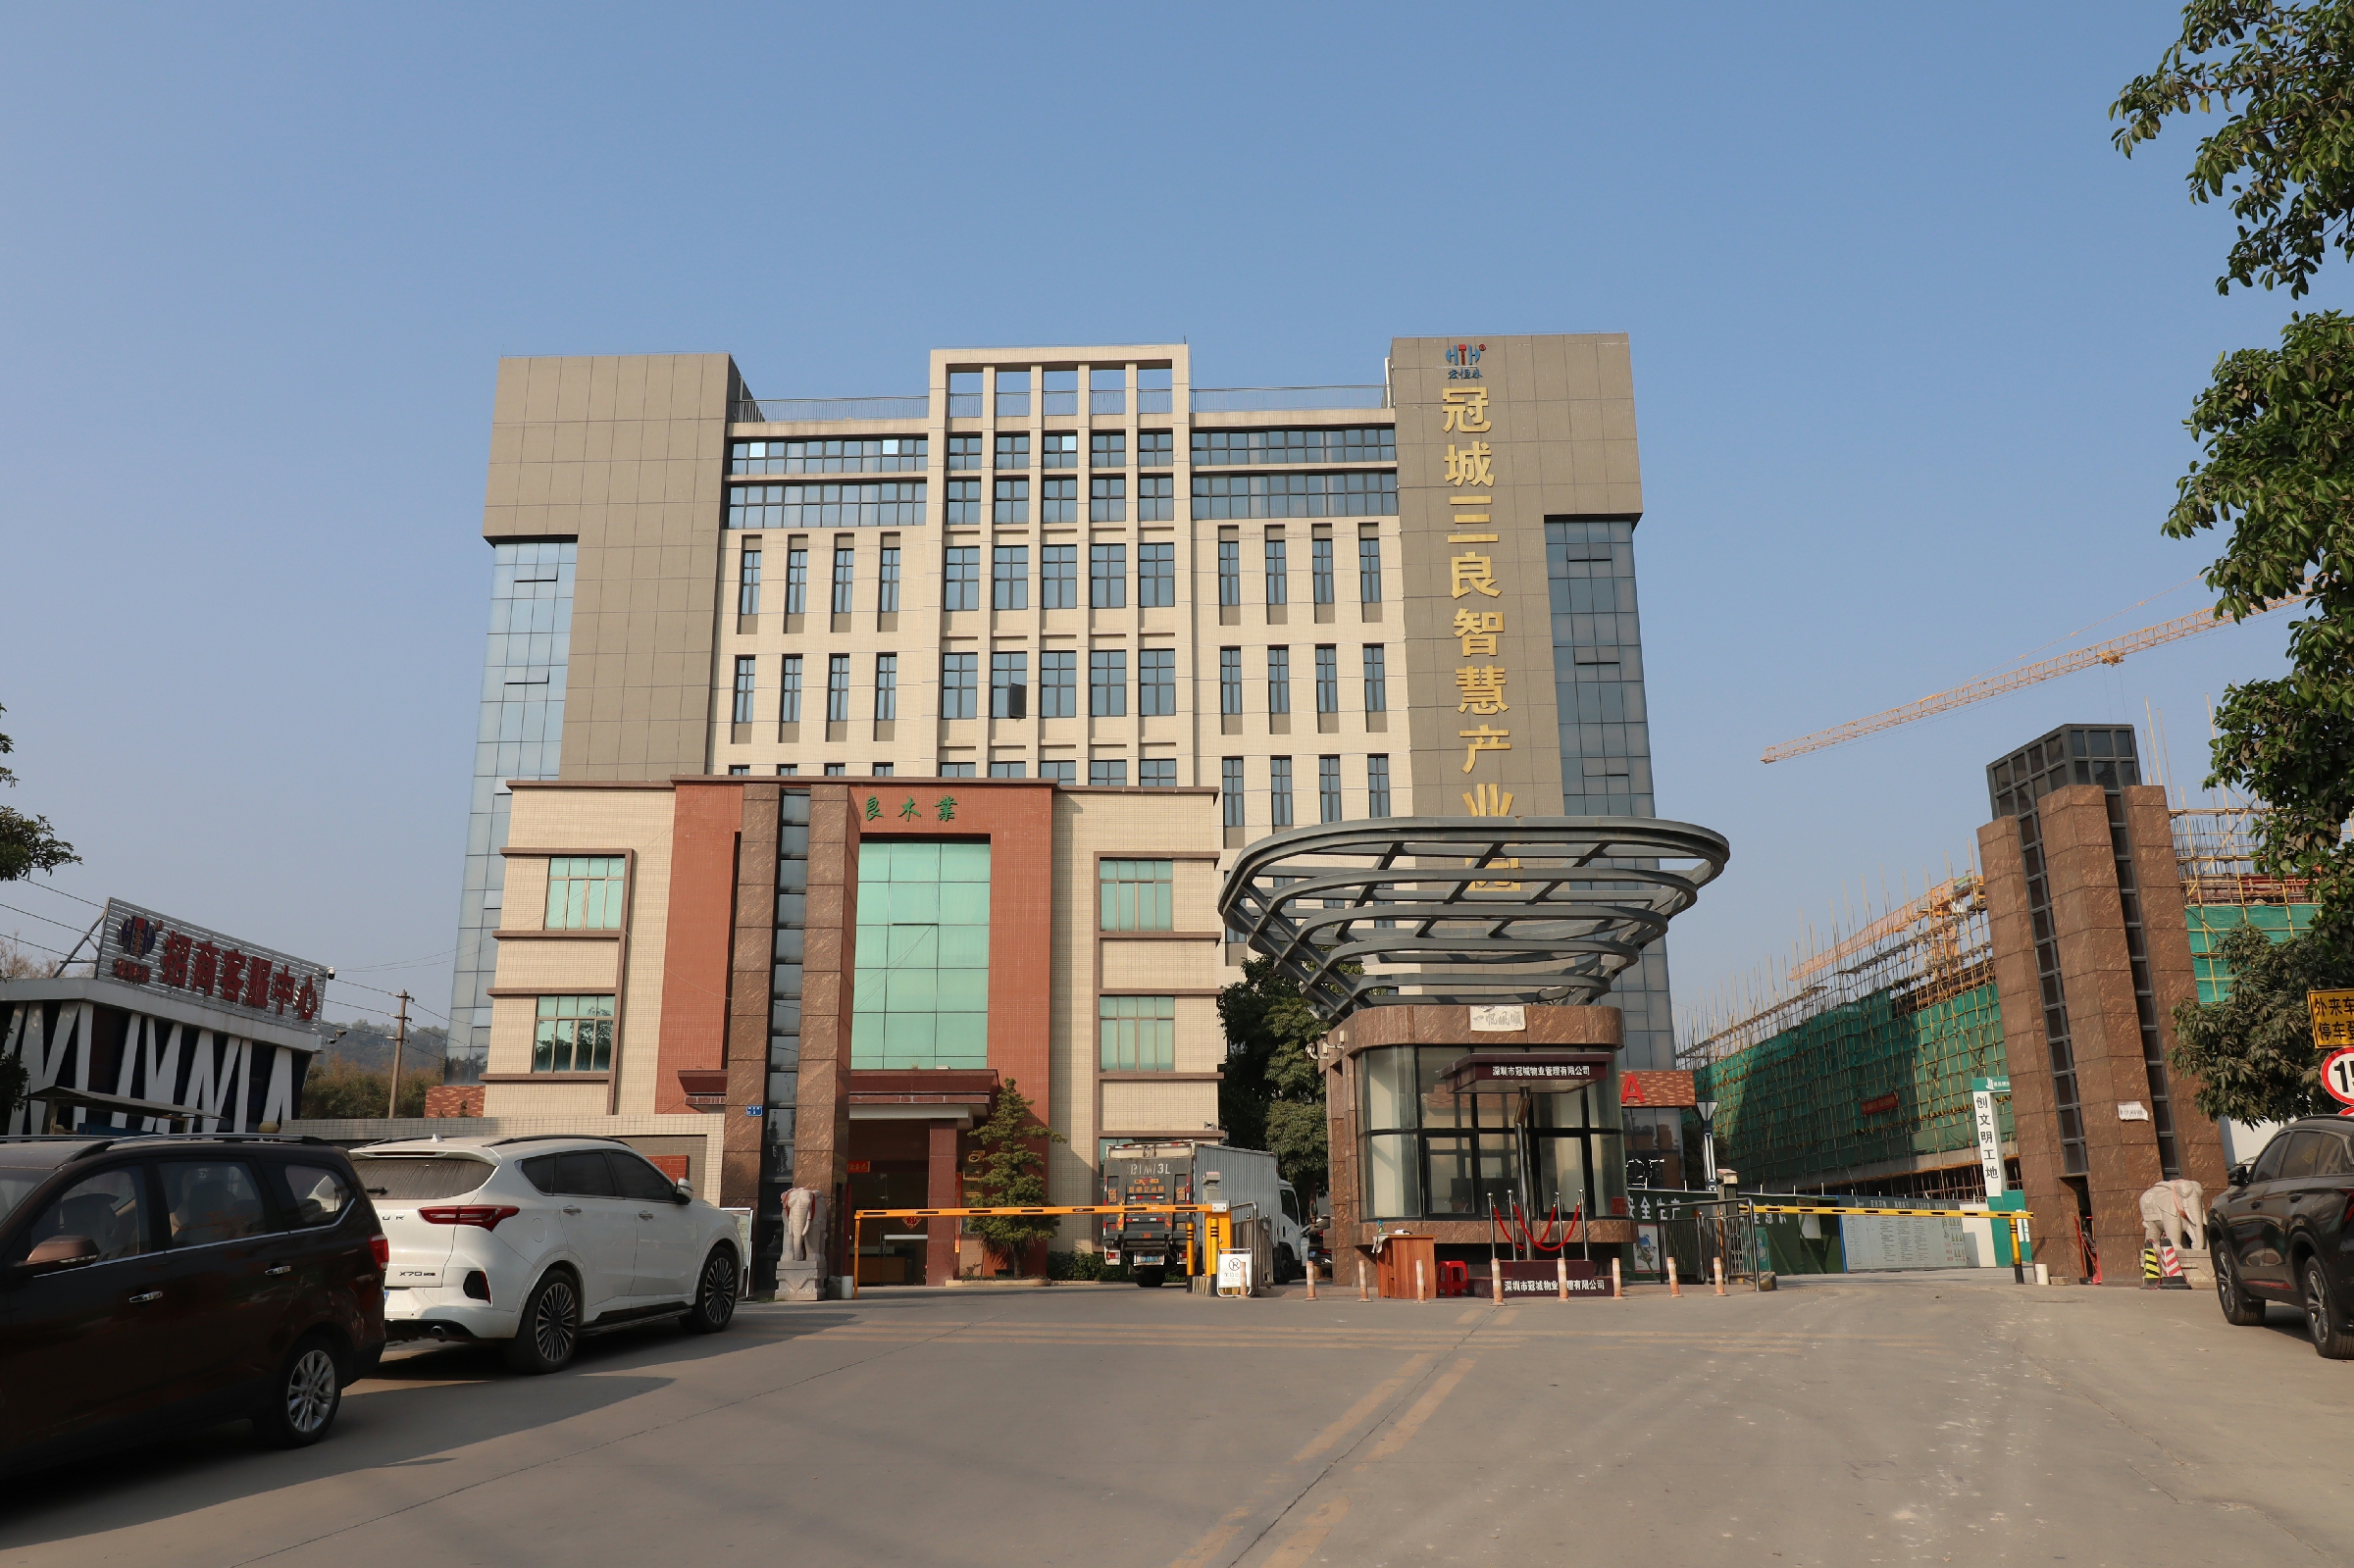
作为深圳产业外溢的核心承接地,东莞厂房租赁市场承接效应持续释放,黄江、大岭山、常平、虎门、道滘、石排等镇街热度不一,单一层钢构厂房、独门独院物业是市场主流需求,整体租金性价比突出,成为大量深圳外迁制造企业的首选,市场格局呈现 “镇街分化、业态细分” 的特点。
区位上,临深板块优势最为突出,黄江、大岭山紧邻深圳光明、龙华,交通衔接便利,是精密五金、塑胶模具、自动化设备、新能源配套企业重点选址区域,该片区厂房空置率偏低,优质独院厂房供不应求,租金水平高于东莞内陆镇街;常平、塘厦依托铁路、高速路网,主打仓储物流、中转配送,高标仓、带月台卸货平台厂房走量较快;虎门、厚街扎根纺织服装、箱包鞋帽等传统轻工产业,中小面积楼上厂房、可分租房源成交活跃;道滘、石排等片区存量厂房体量充足,租金门槛更低,适合对成本敏感的基础加工企业。
租金行情方面,东莞厂房价格梯度清晰,临深片区单一层厂房租金偏高,内陆镇街价格优势显著,原房东直租房源普遍比二房东物业更受欢迎,企业更看重无乱加价、实际面积出租、租期稳定。近期市场的一个显著变化是,企业不再盲目追求低价,对厂房配电、消防等级、排污条件、园区管理的要求明显提升,高耗能、高污染业态准入持续收紧,很多村镇工业园在租赁招标阶段就设置产业门槛,优先接纳优质实体经济项目。
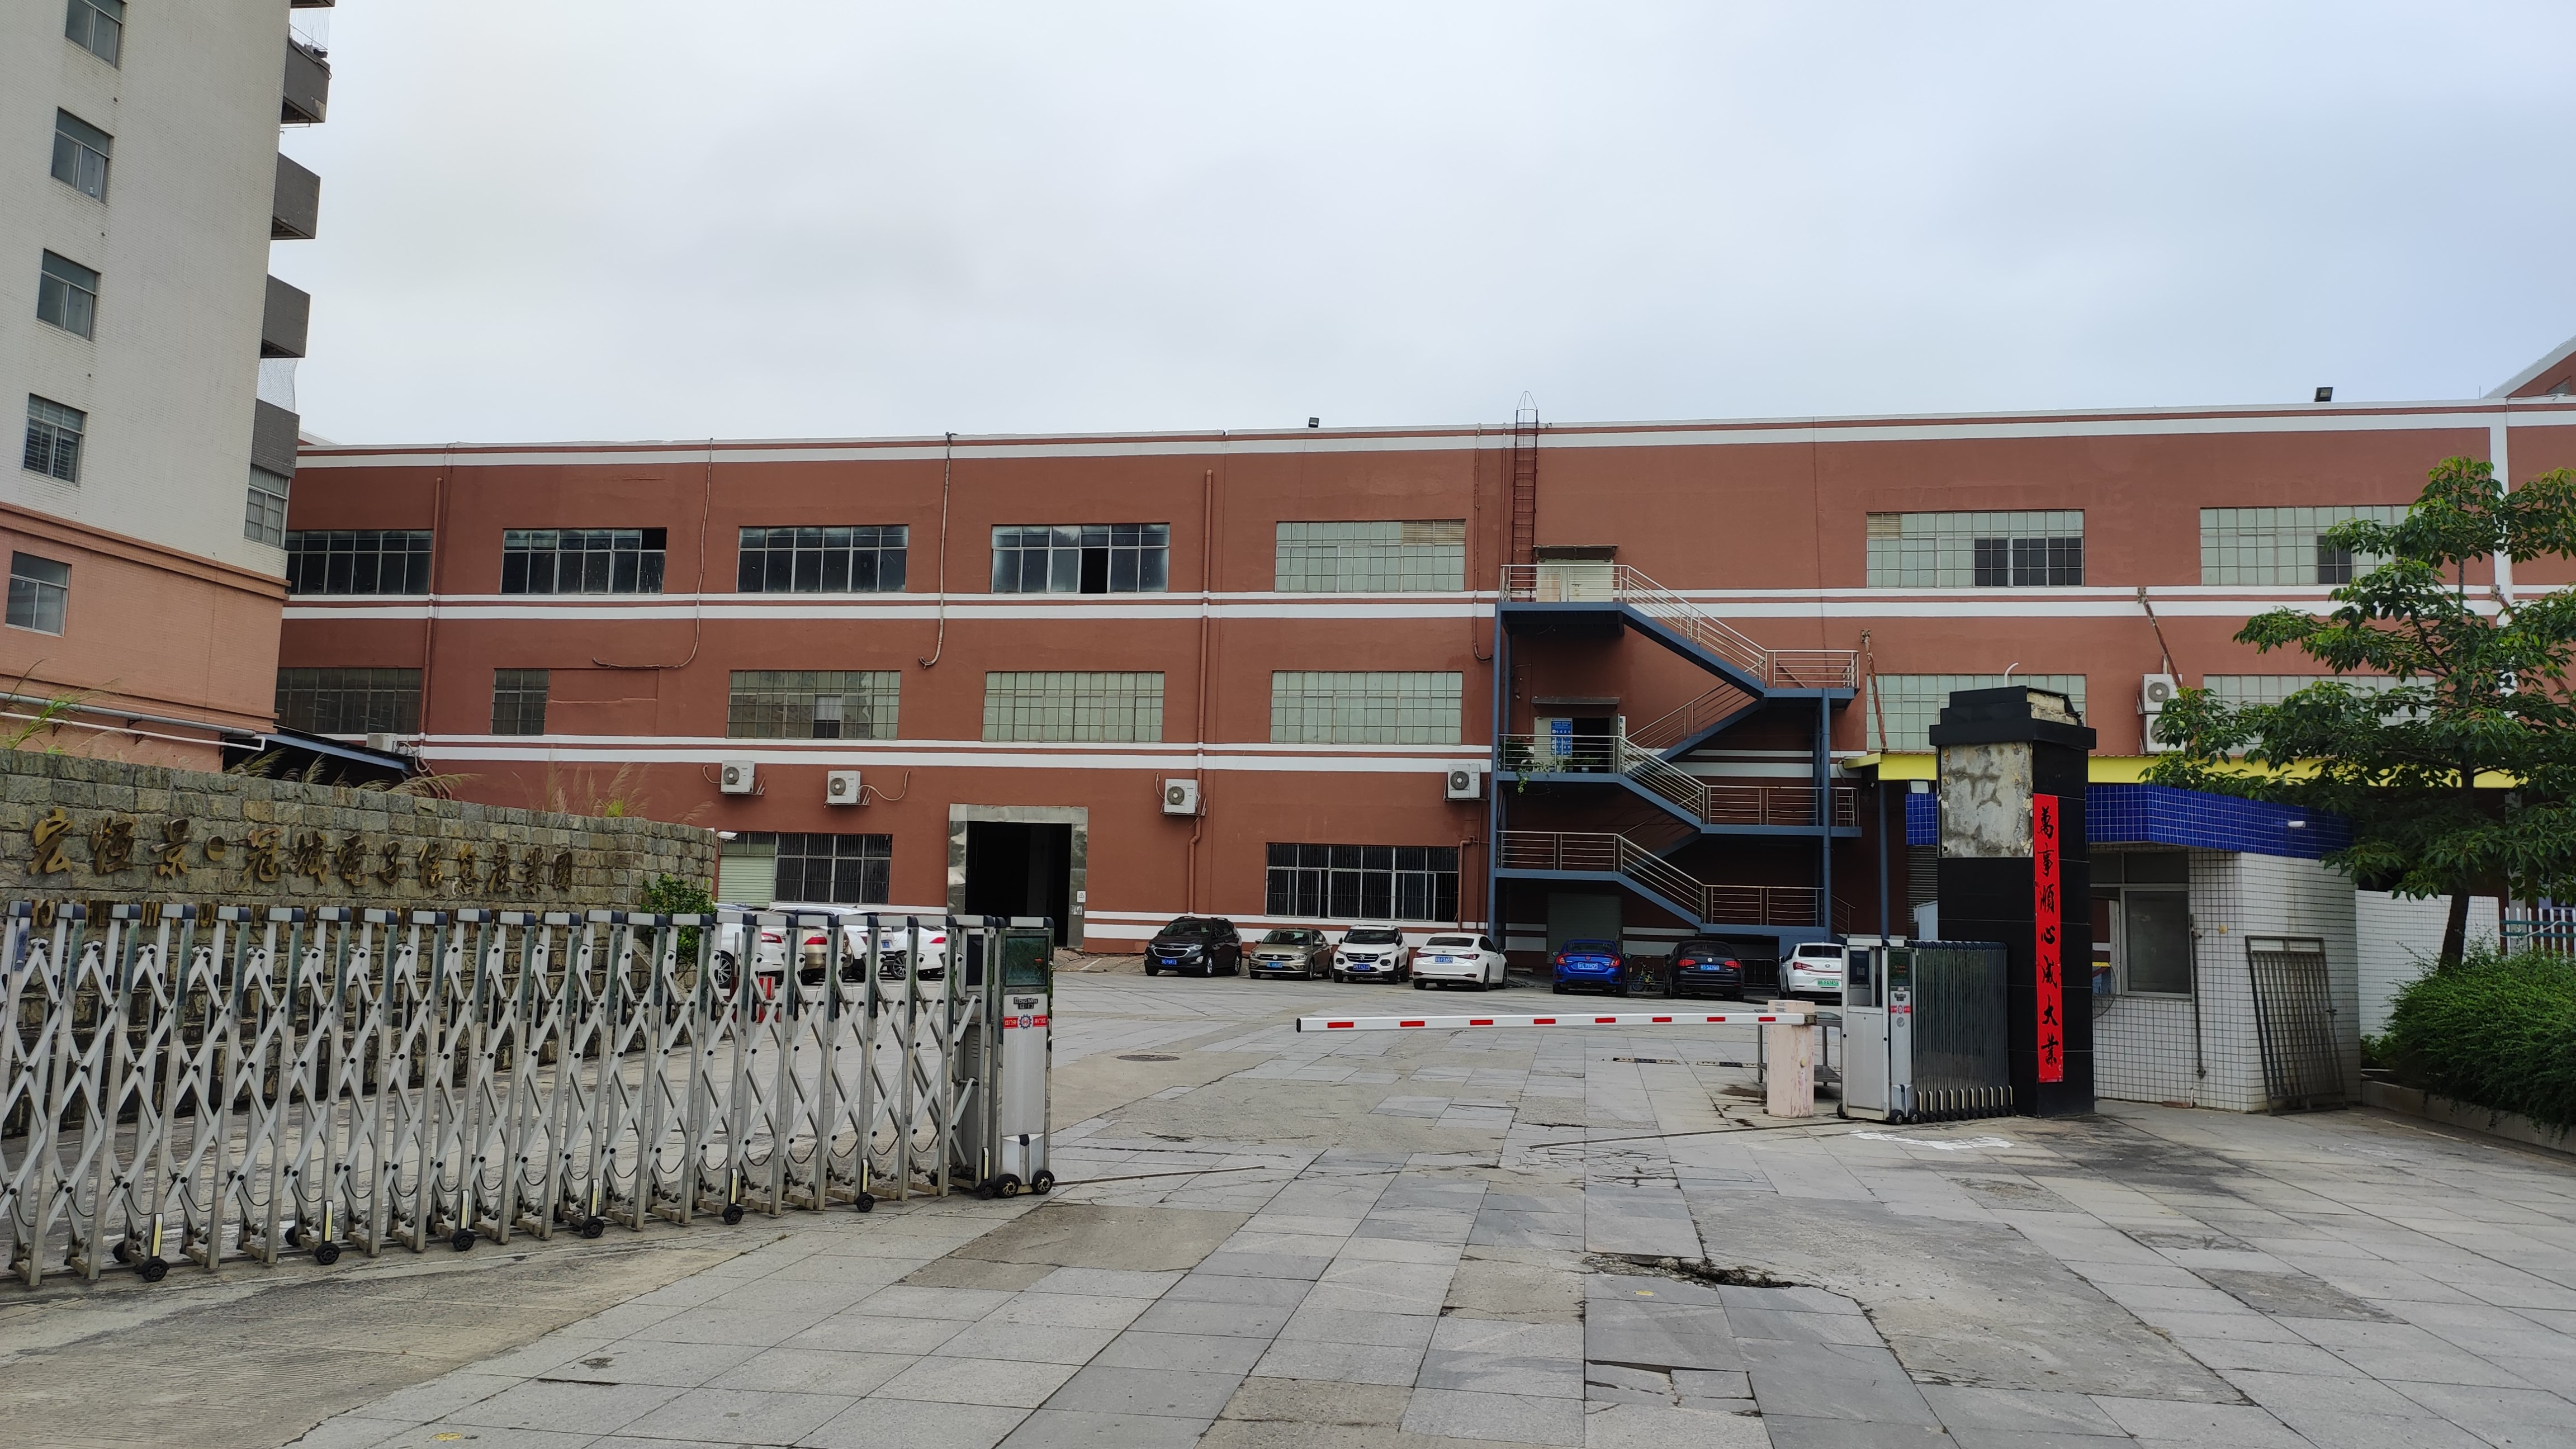
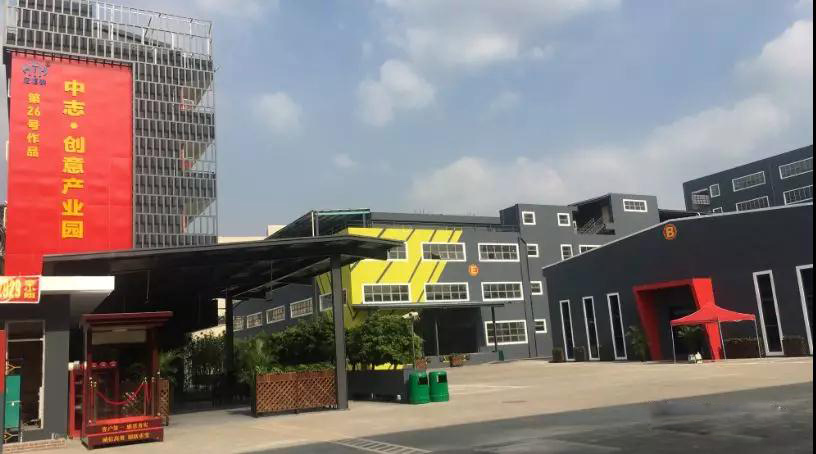
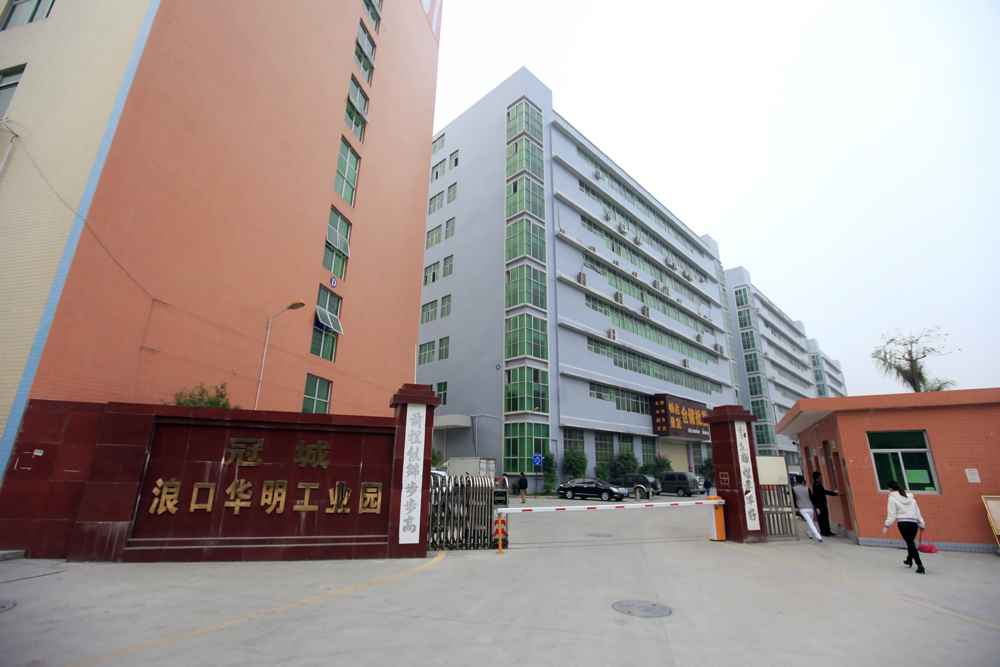
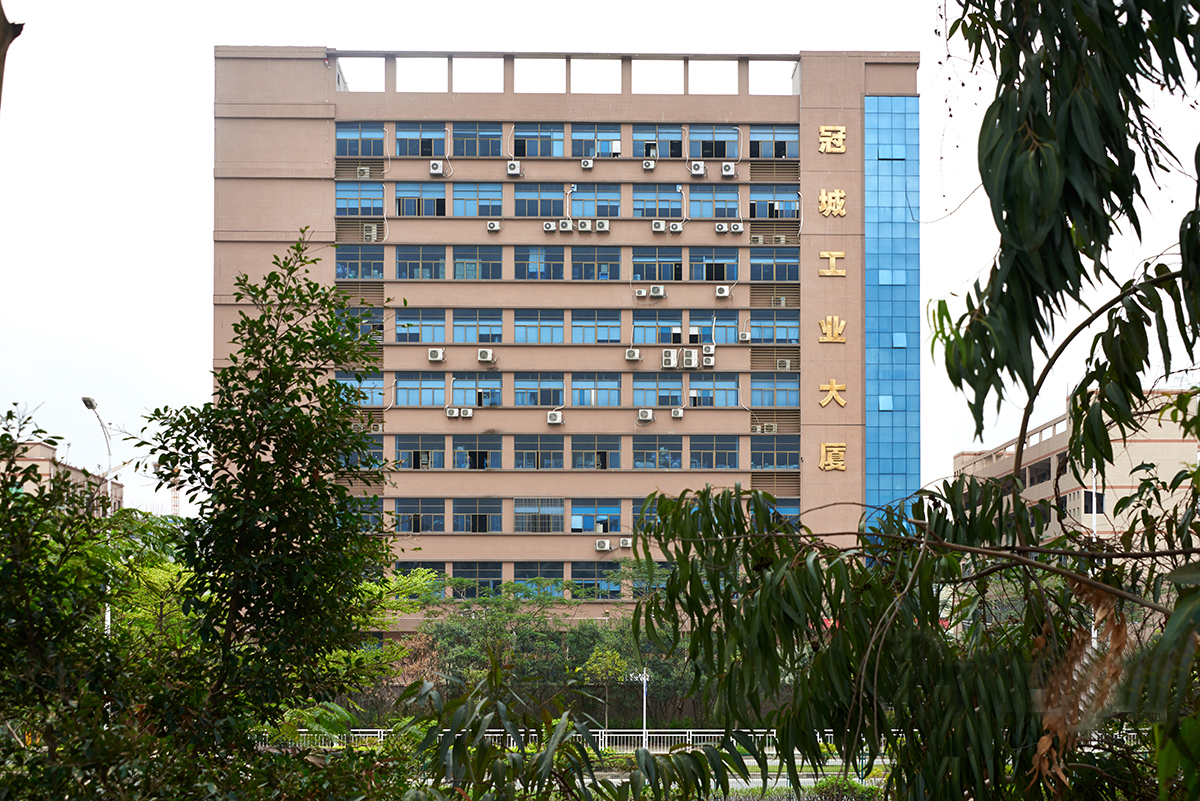
供应结构上,东莞存量厂房基数大,既有建成多年的传统老旧工业园,也有近年新建的现代化产业园。老旧厂房优势在于租金低、可灵活分租,但消防、配电配套相对薄弱;新建产业园规划标准更高,层高、承重、消防配套完善,配套宿舍、食堂、停车位充足,适合规模以上企业,不过准入审核严格,租金相对更高。同时,东莞持续推进镇村工业园改造,大量低效厂房正在升级,淘汰散乱污业态,产业空间品质持续提升,不合规违建厂房清拆整治持续推进,市场合规房源占比逐步提升。
需求端来看,主力客群来自深圳外迁制造企业,其次是本地扩产的专精特新、中小加工厂,电商仓储、冷链配套需求也稳步增长。很多企业采用 “深圳研发 + 东莞生产” 的模式,看重两地通勤、物流配套,临深厂房因此持续吃香。不过市场同样存在压力,部分偏远镇街老旧厂房去化缓慢,只能依靠低价吸引客户,二房东房源竞争激烈,部分存在公摊虚高、押金条款复杂等问题,企业选址风险需要留意。
行业趋势上,东莞厂房租赁正在从 “拼价格” 转向 “拼配套、拼产业服务”,园区运营方开始配套政策对接、工商环评代办、员工宿舍等增值服务。短期预判,临深优质厂房租金韧性较强,内陆片区价格保持平稳,合规、可满足生产环评的独门独院、单一层厂房,依旧是市场最抢手的产品,随着深莞一体化持续推进,东莞厂房承接深圳产业外溢的价值还会进一步凸显。