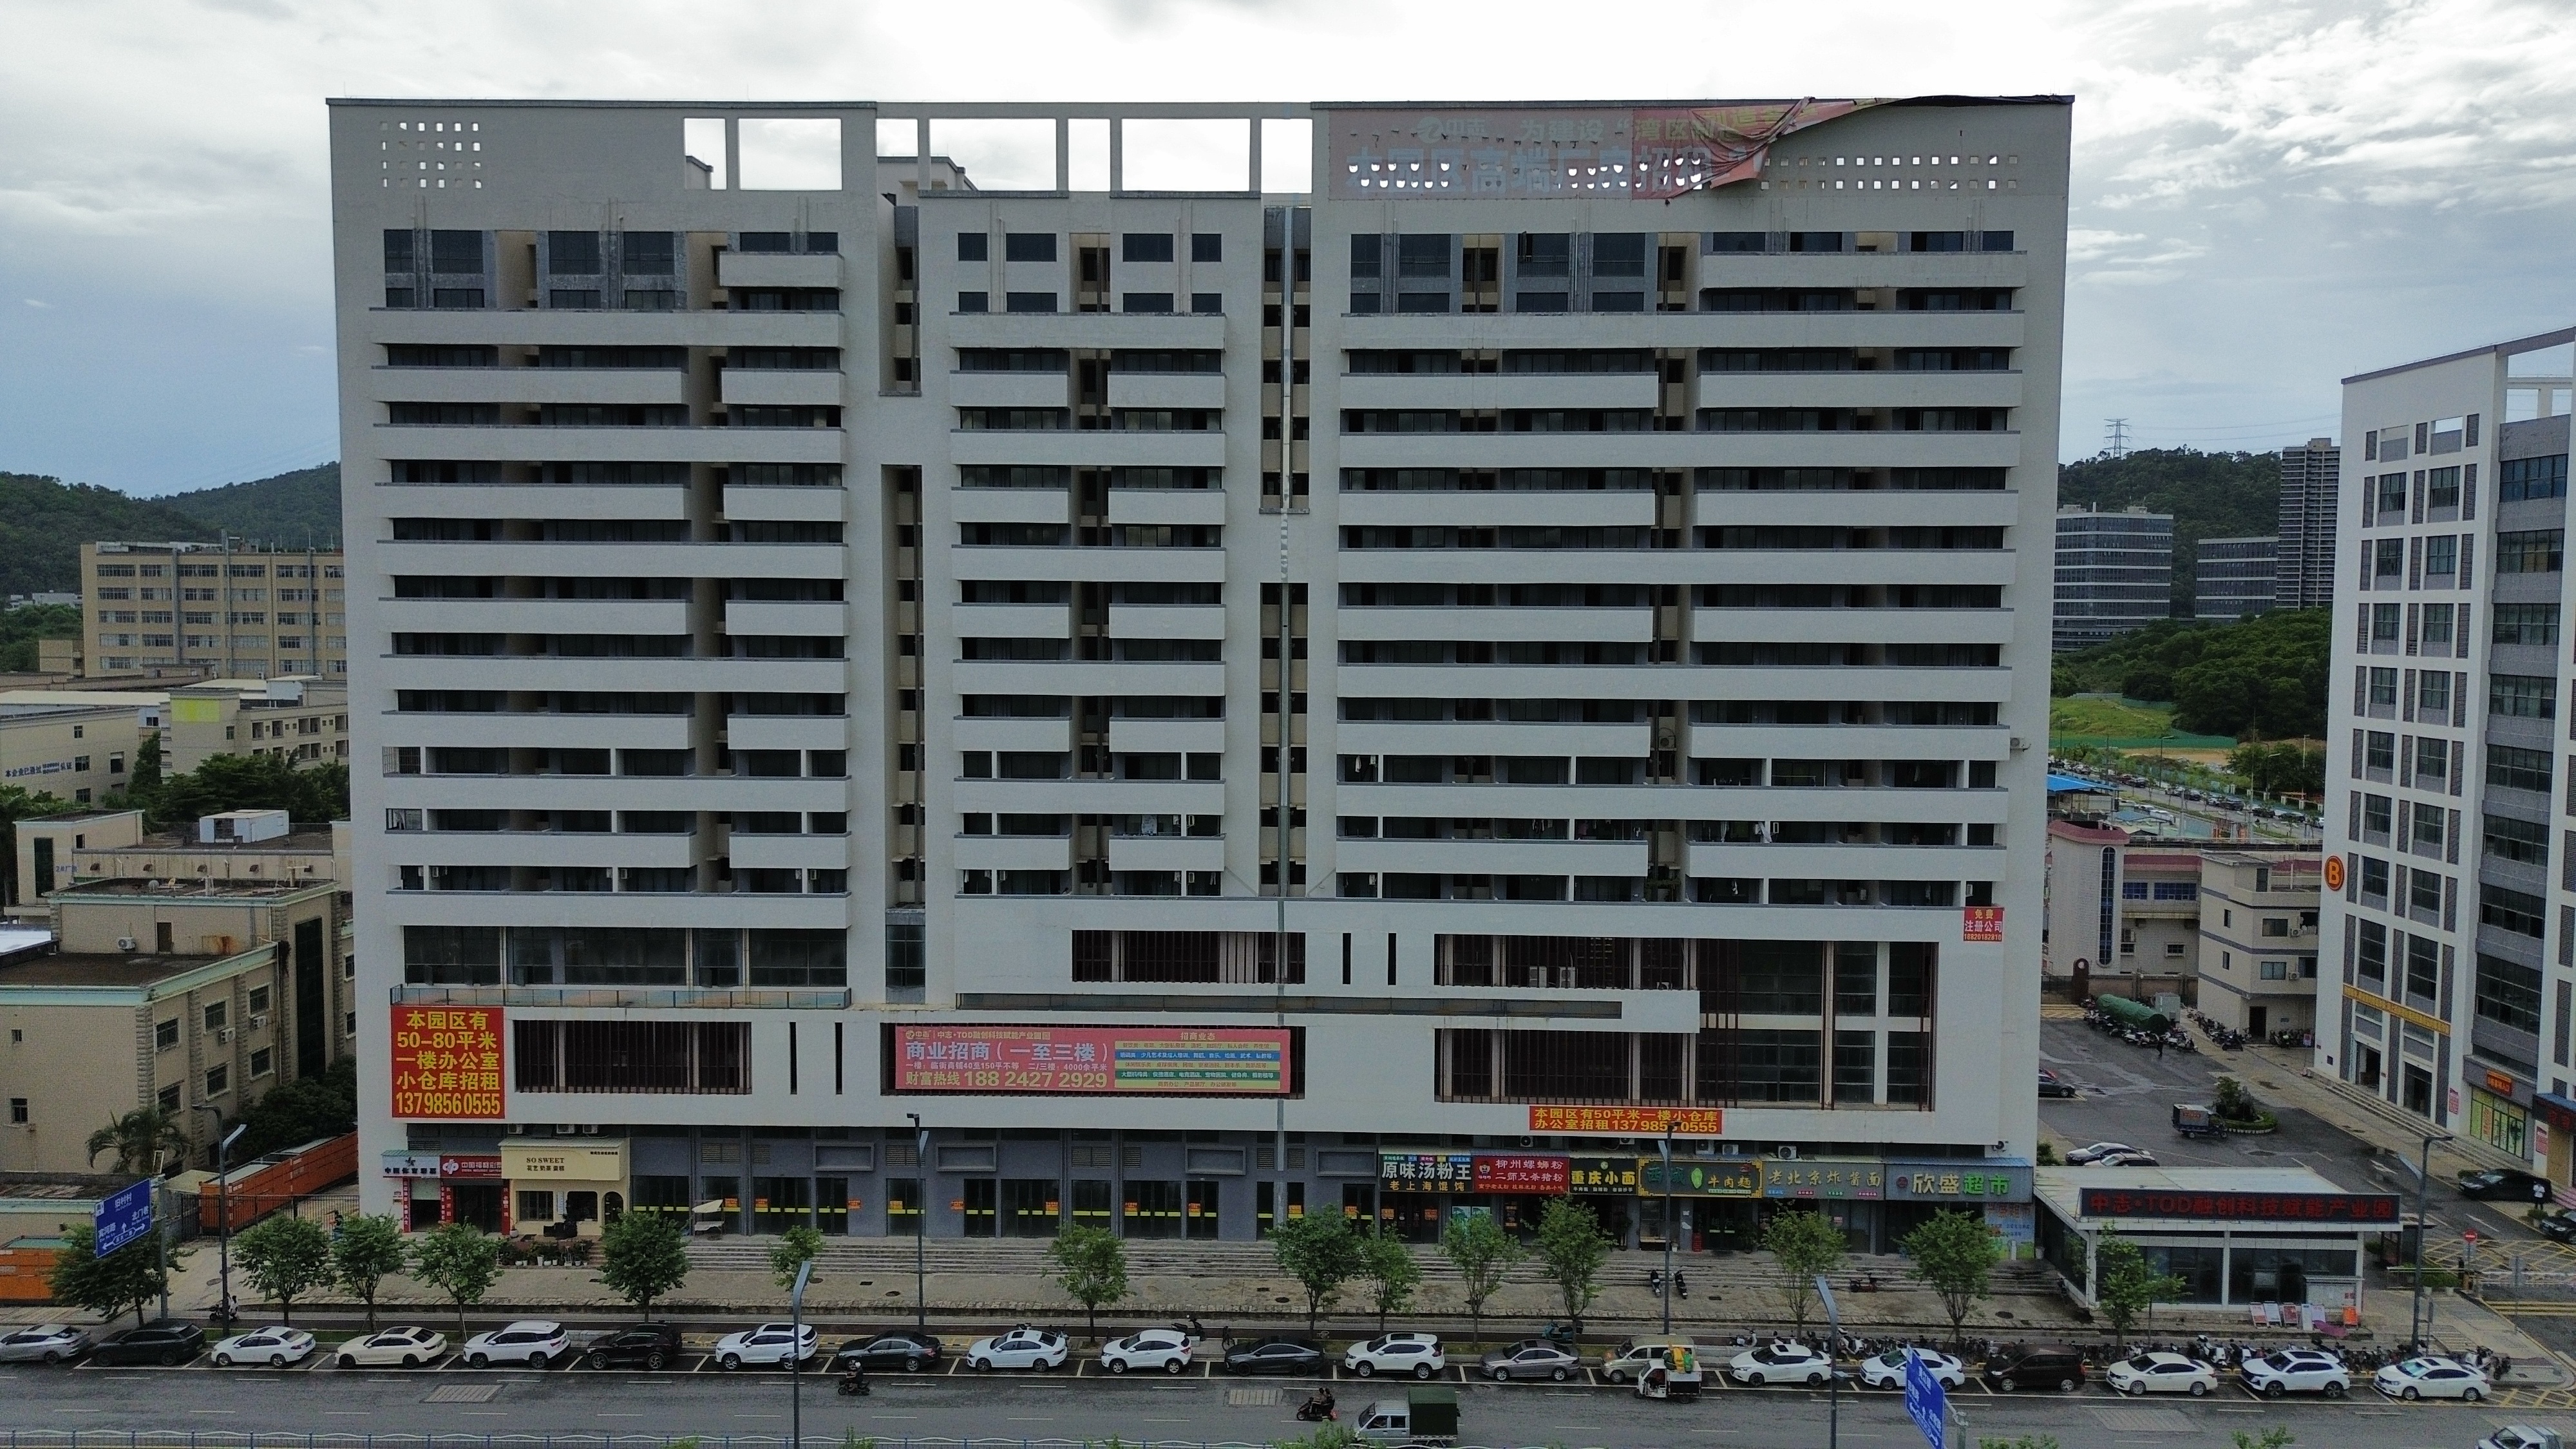
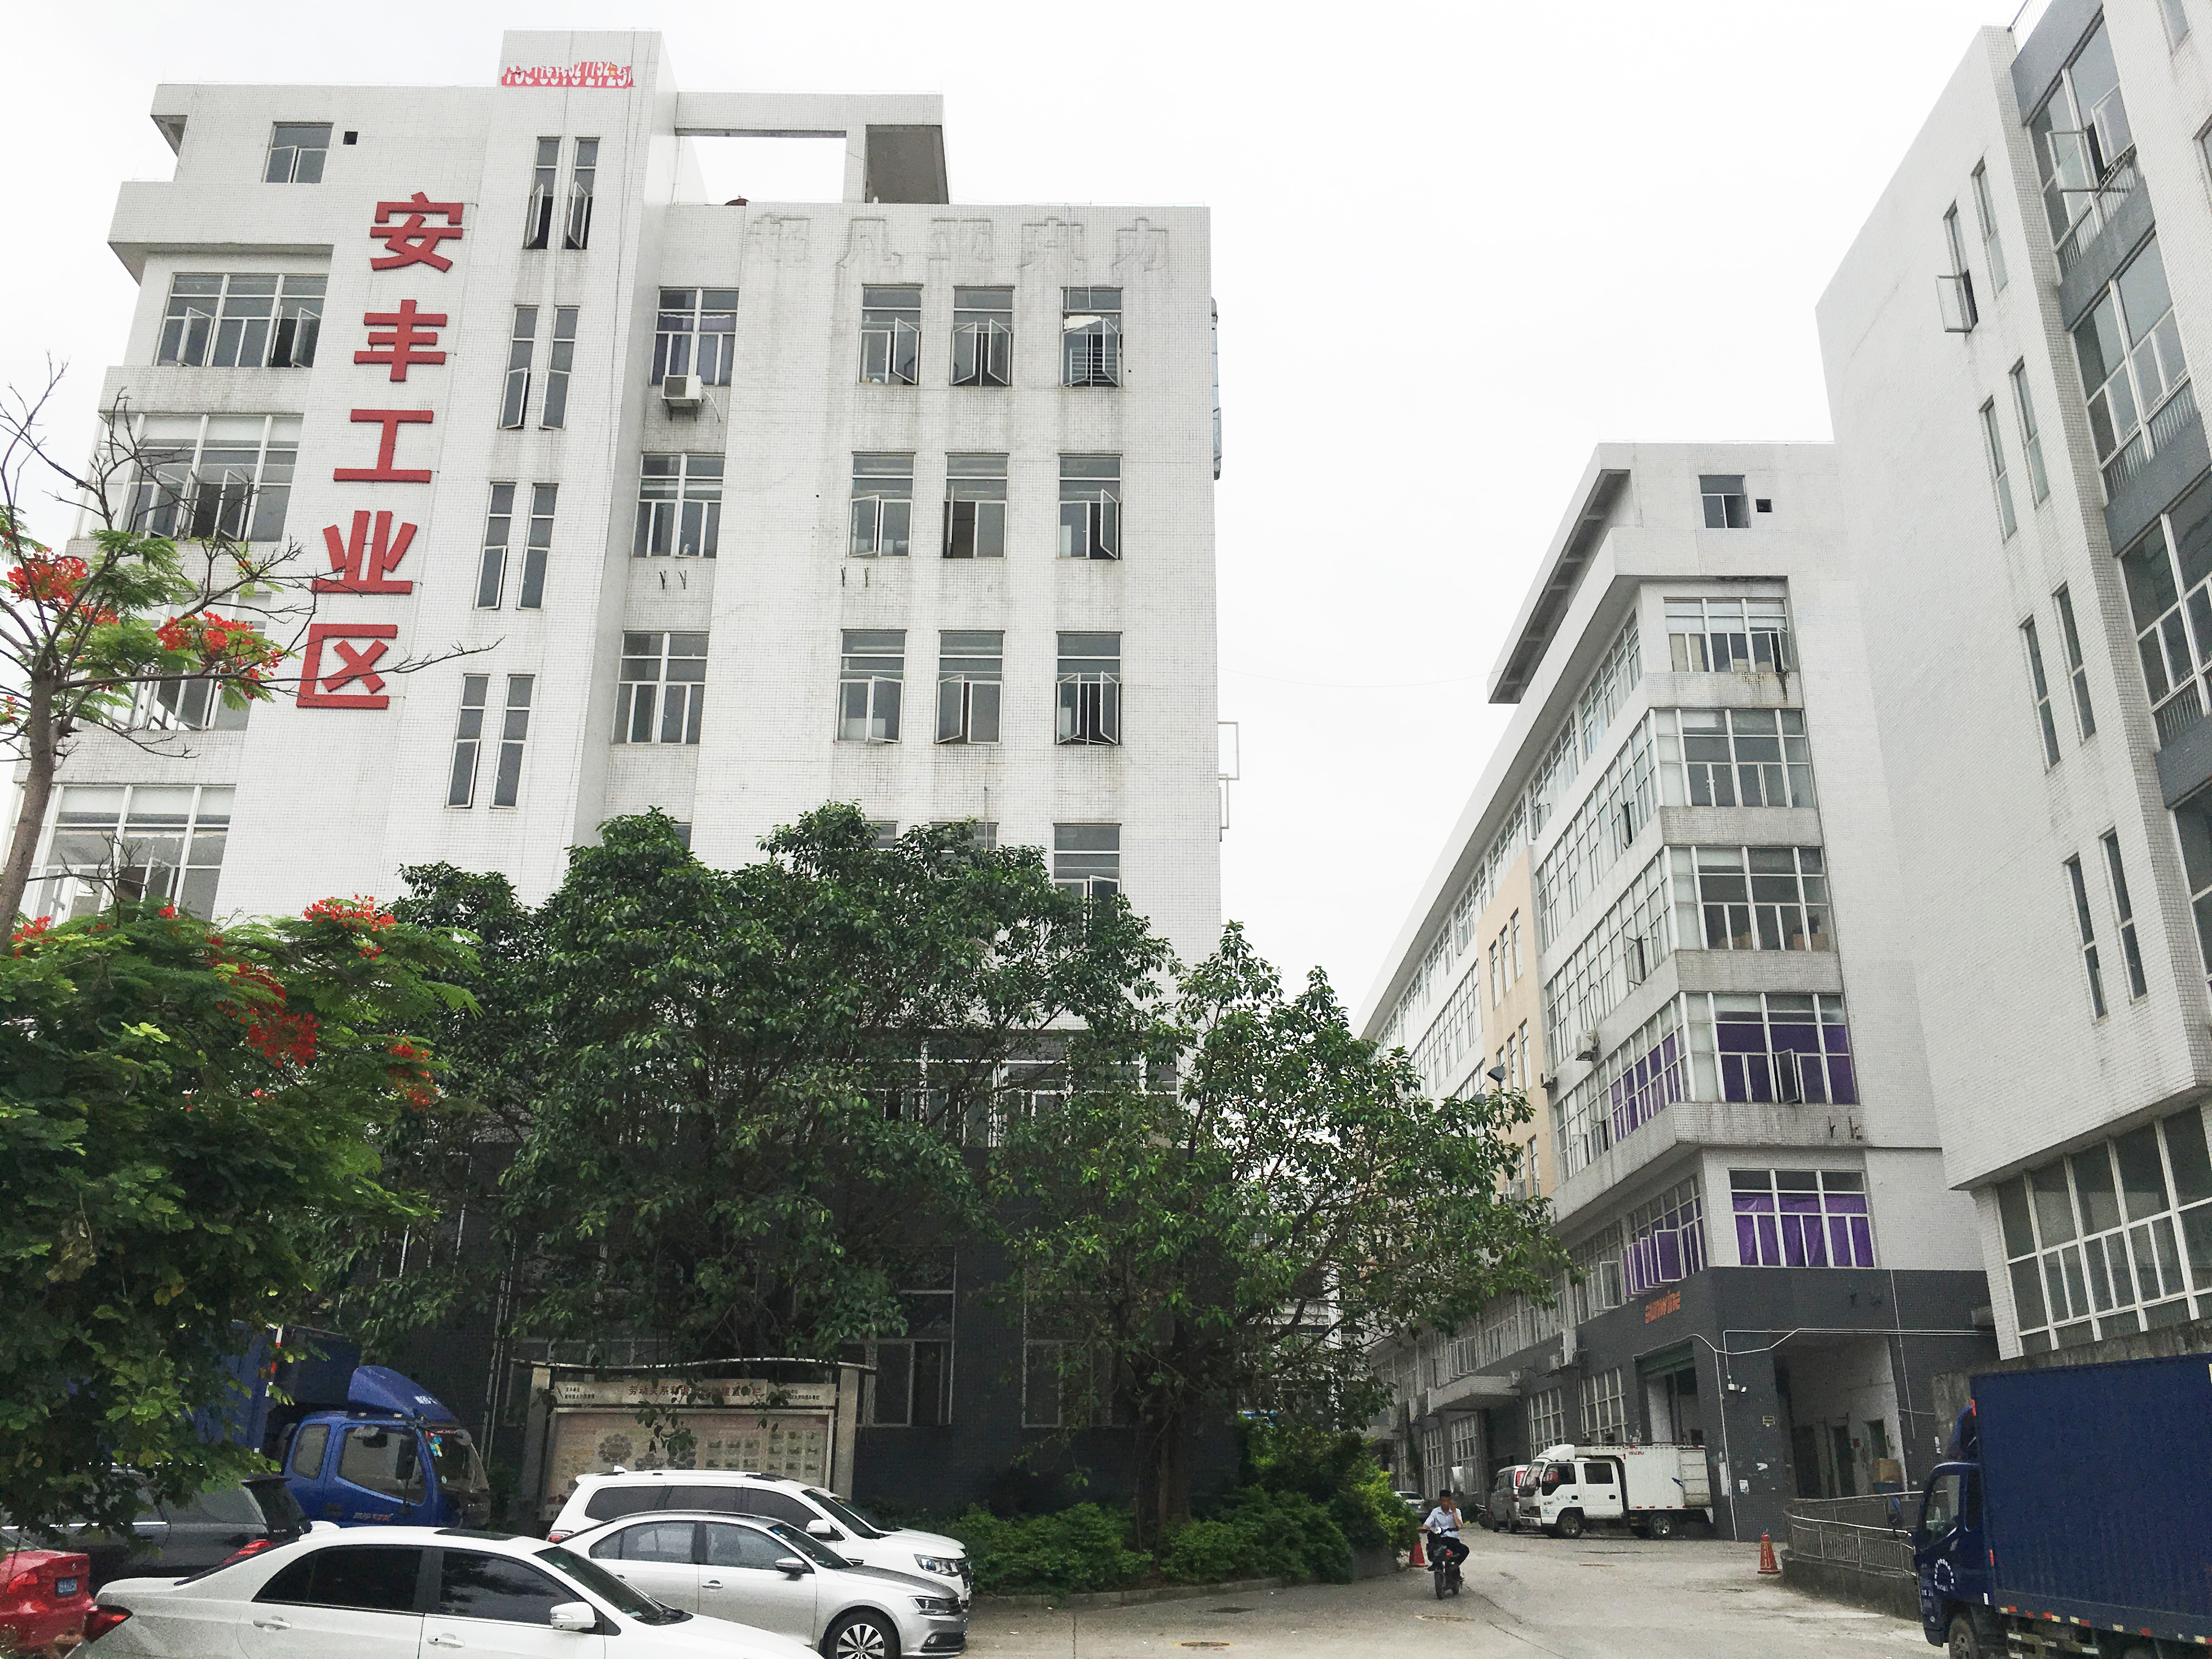
2026 年上半年,粤港澳大湾区深圳厂房租赁市场延续冷热分化格局。一方面,适配 “20+8” 产业集群的高标厂房、工业上楼园区、政府创新型产业用房供不应求;另一方面,配套落后、层高荷载不足的老旧简易厂房租赁承压,租金回调明显,产业选址向产业链配套、政策红利倾斜,成为当前深圳工业地产最显著特征。
深圳坚持工业用地规模底线,严控工业用地转为其他用途,存量改造成为产业空间供给的主要来源。“工业上楼” 项目持续落地,大量工改工项目释放高层产业空间,全市明确工业上楼厂房租金上限,严控年租金涨幅,为硬科技、高端制造企业提供成本可控的规模化生产载体。同时,深圳市产业用地用房供需服务平台常态化发布创新型产业用房招租公告,天安云谷、生物医药创新产业园、国际创新谷等园区持续放出研发生产一体空间,政府配建的创新型产业用房租金仅为同片区市场价格的 30%-70%,定向供给符合 “20+8” 方向的科创制造企业,成为中小科技制造企业降本的重要渠道。
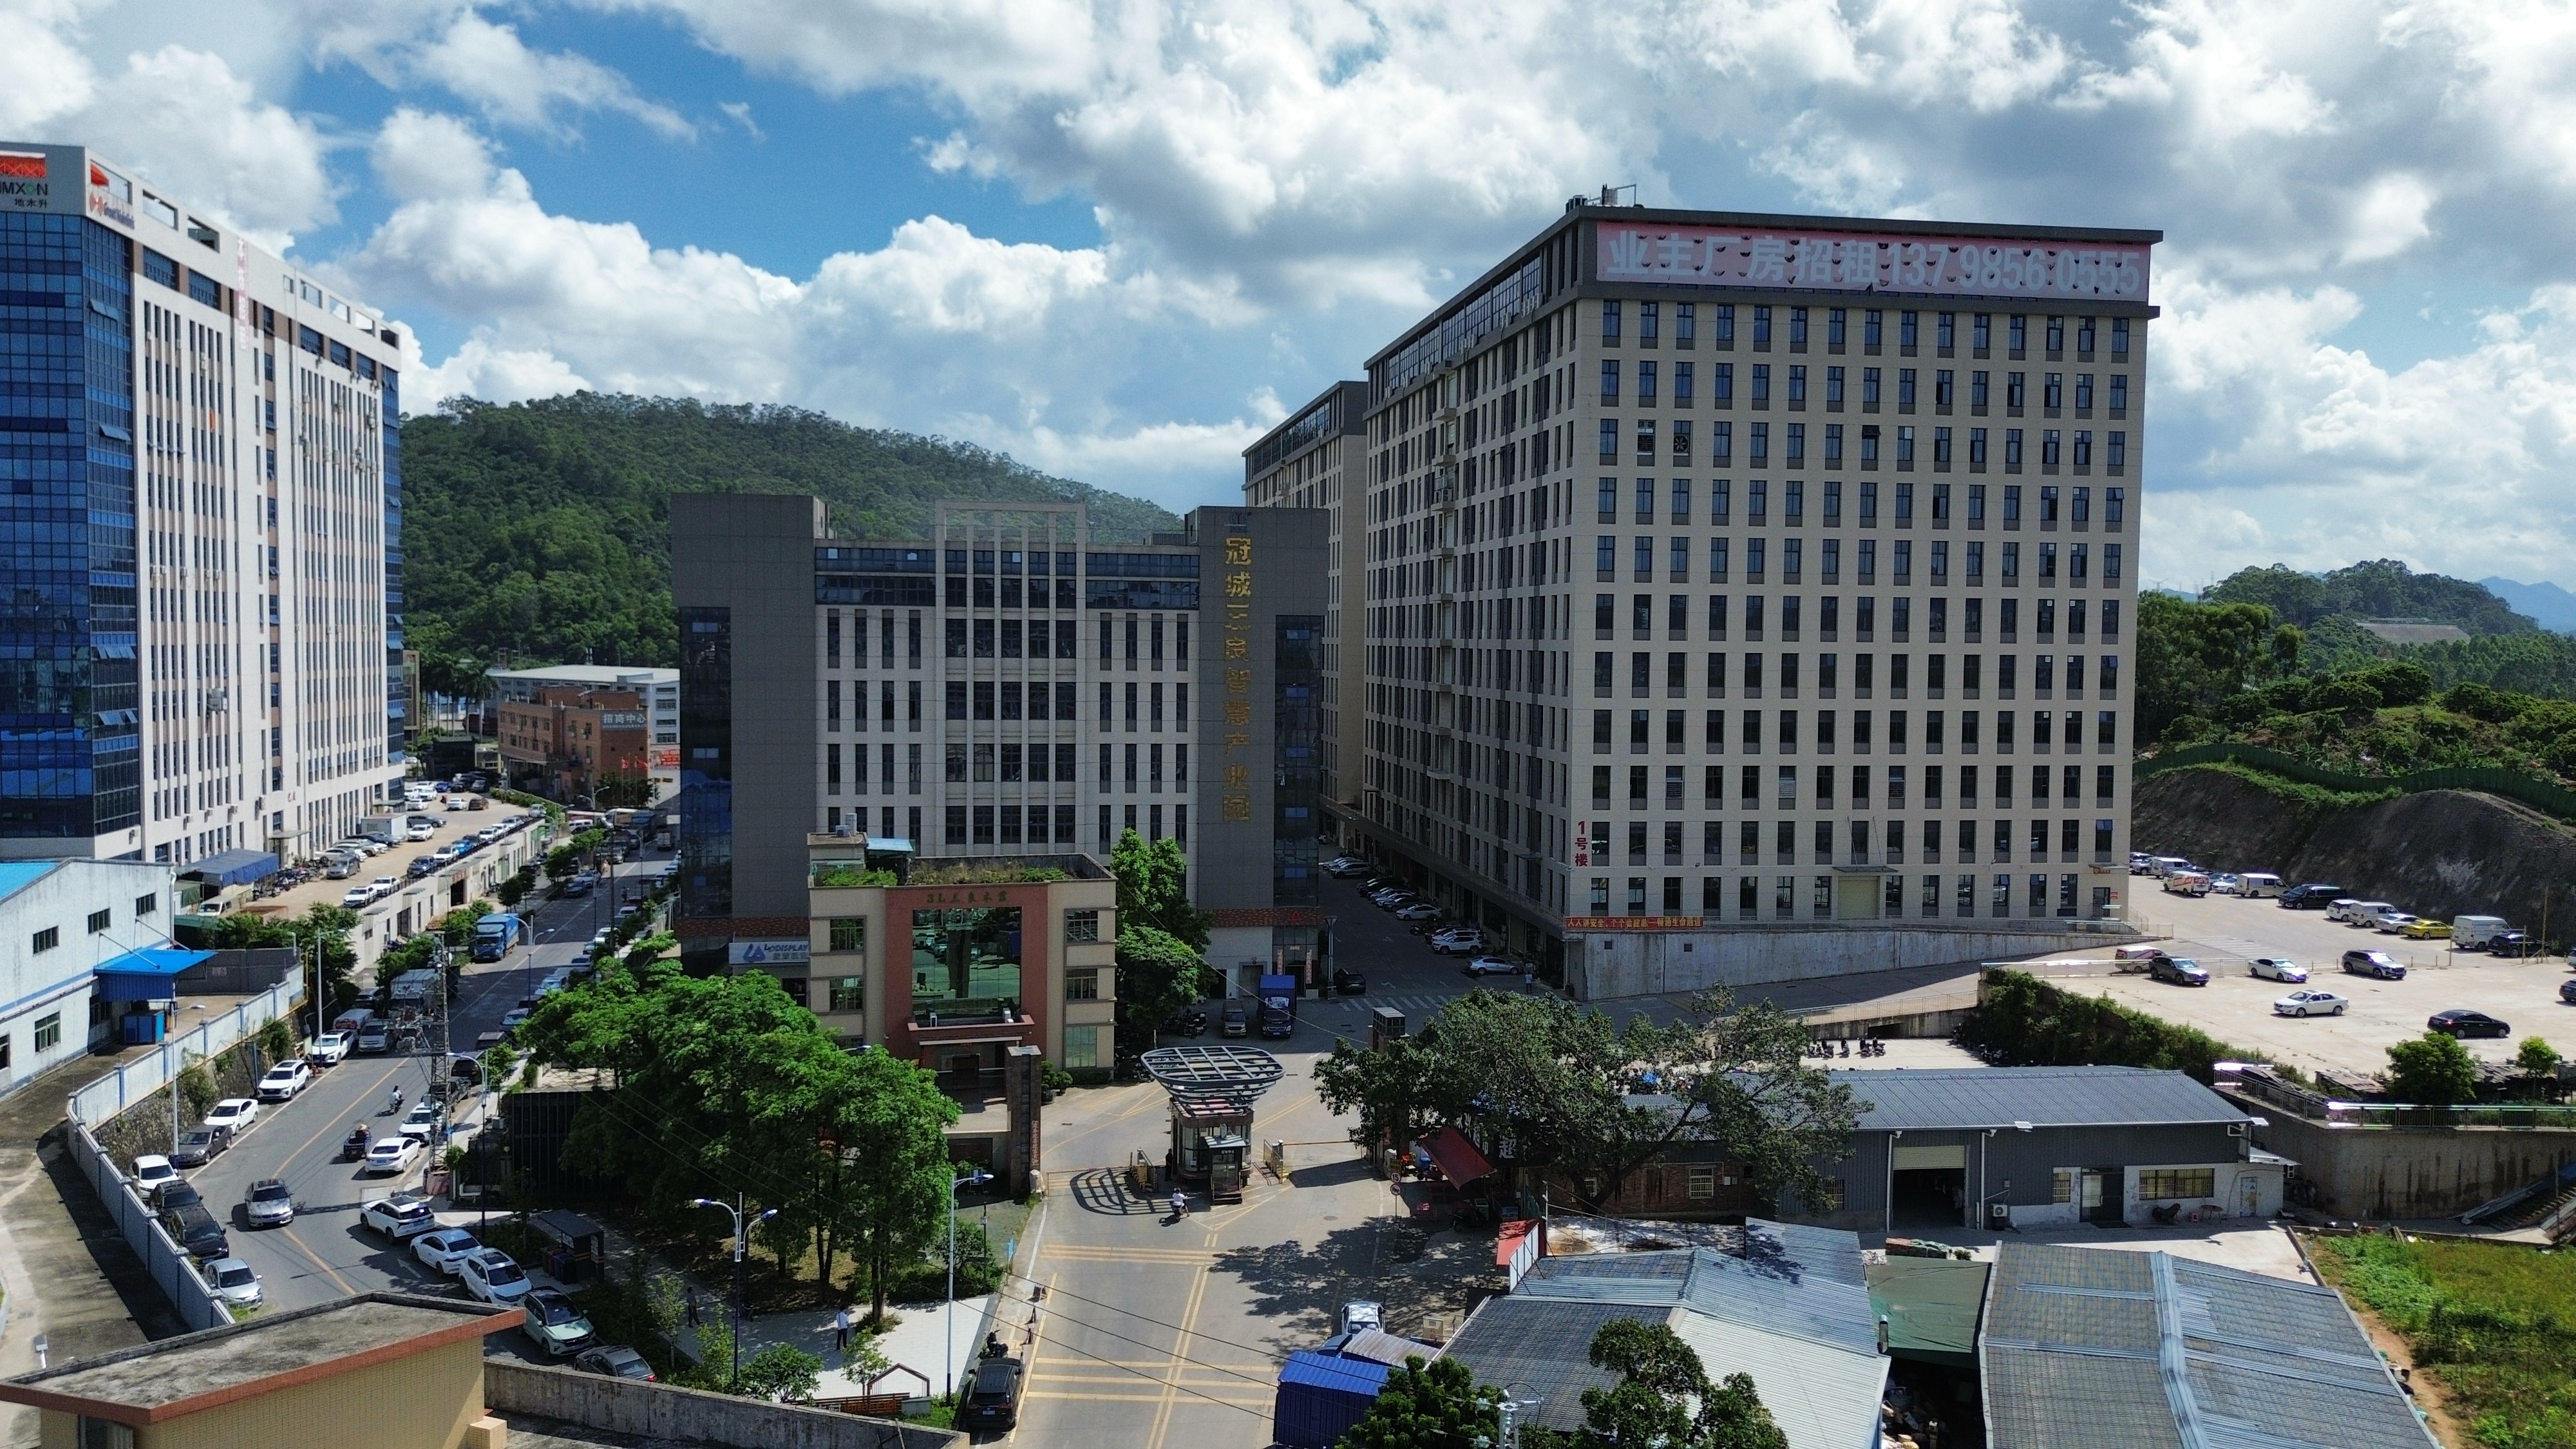
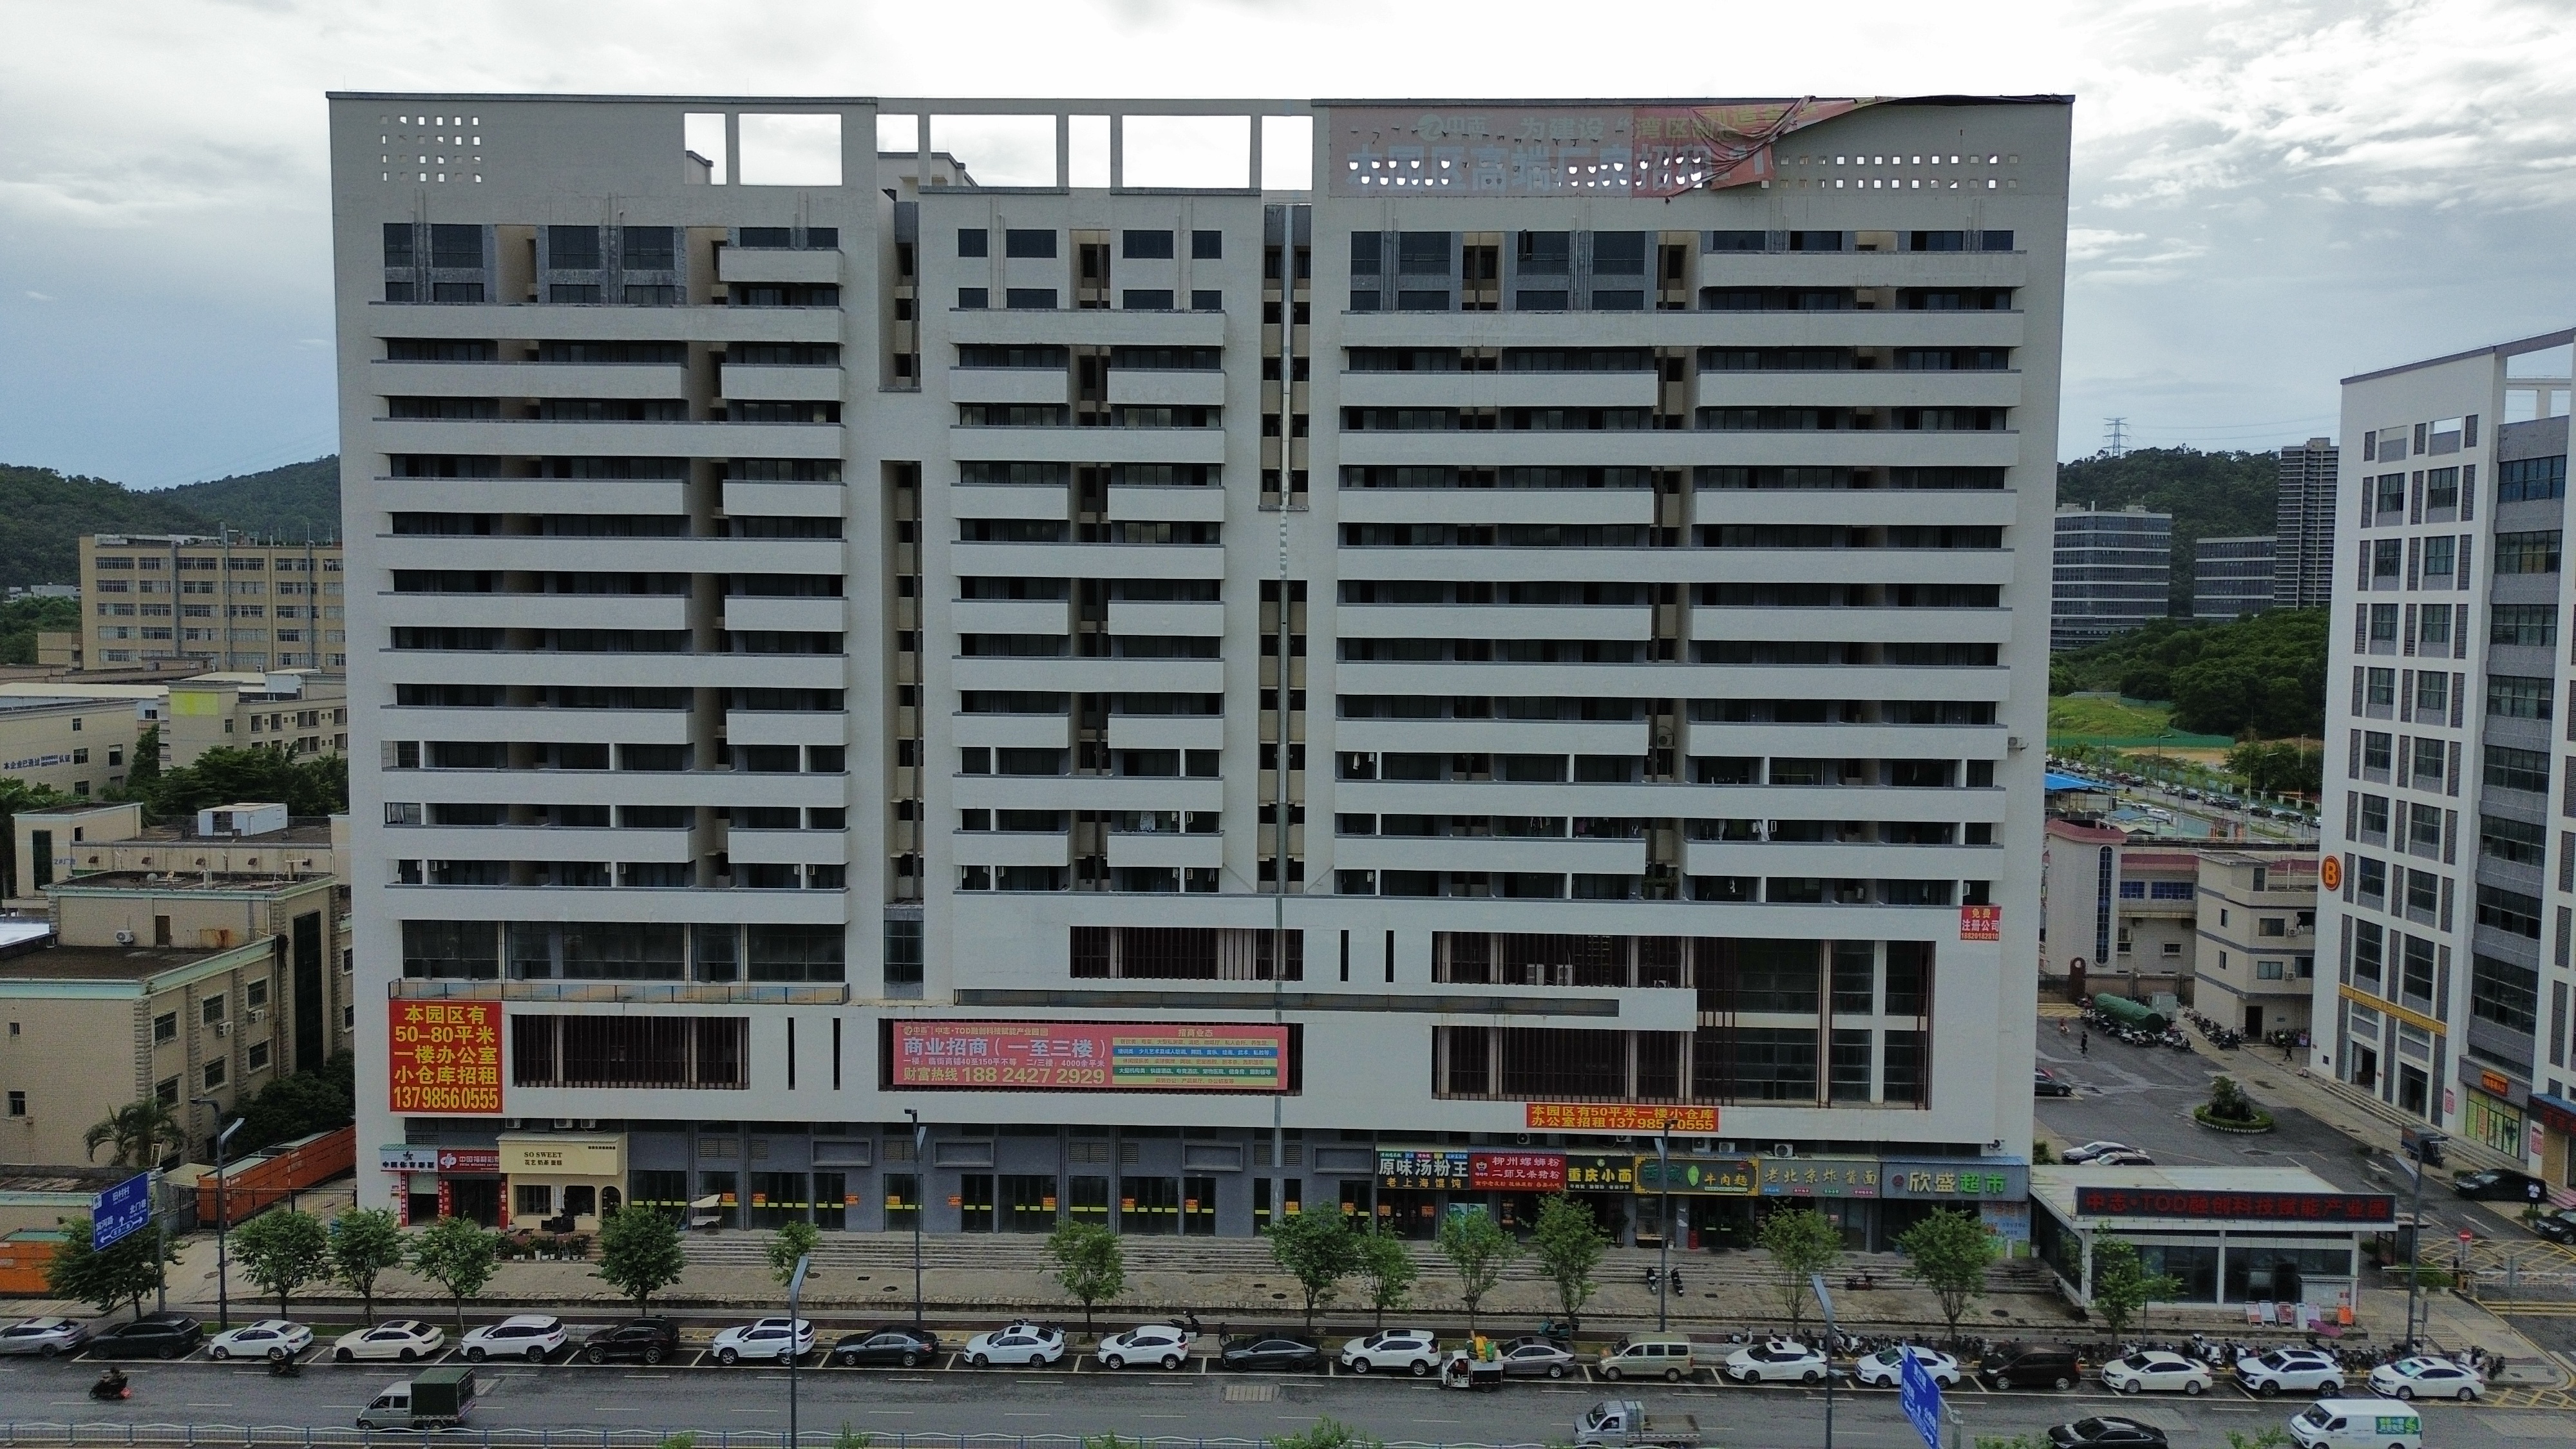
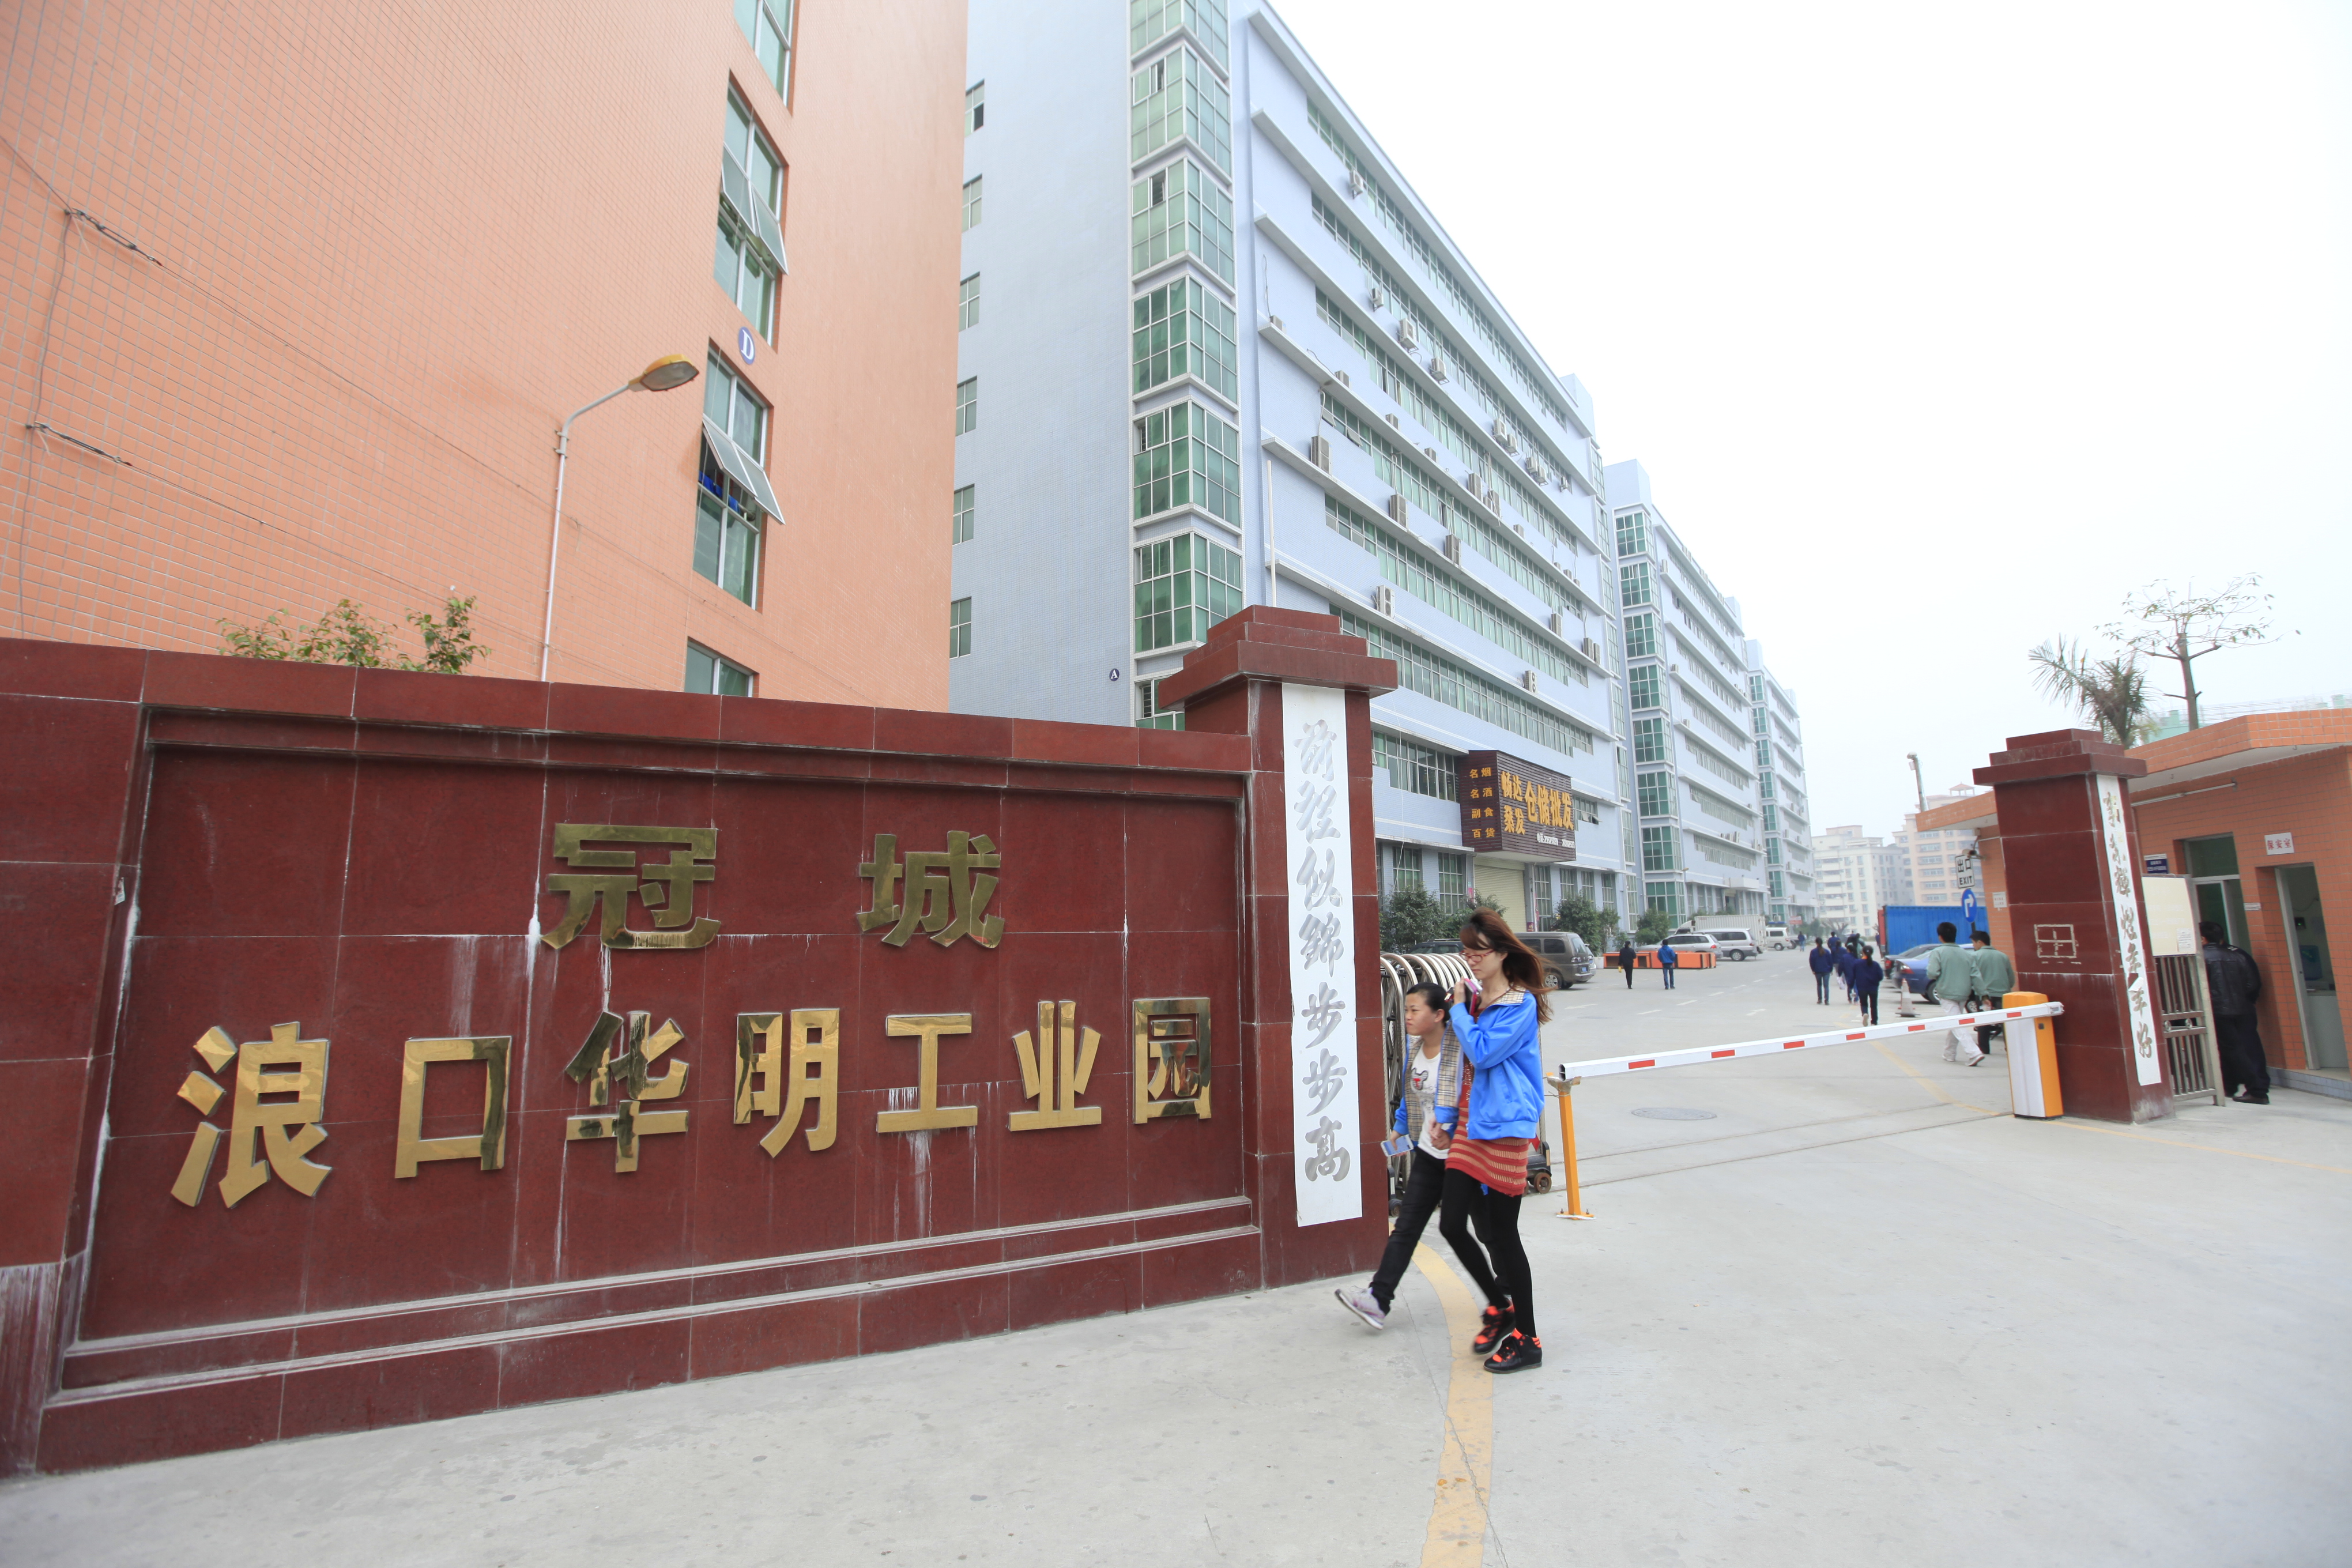
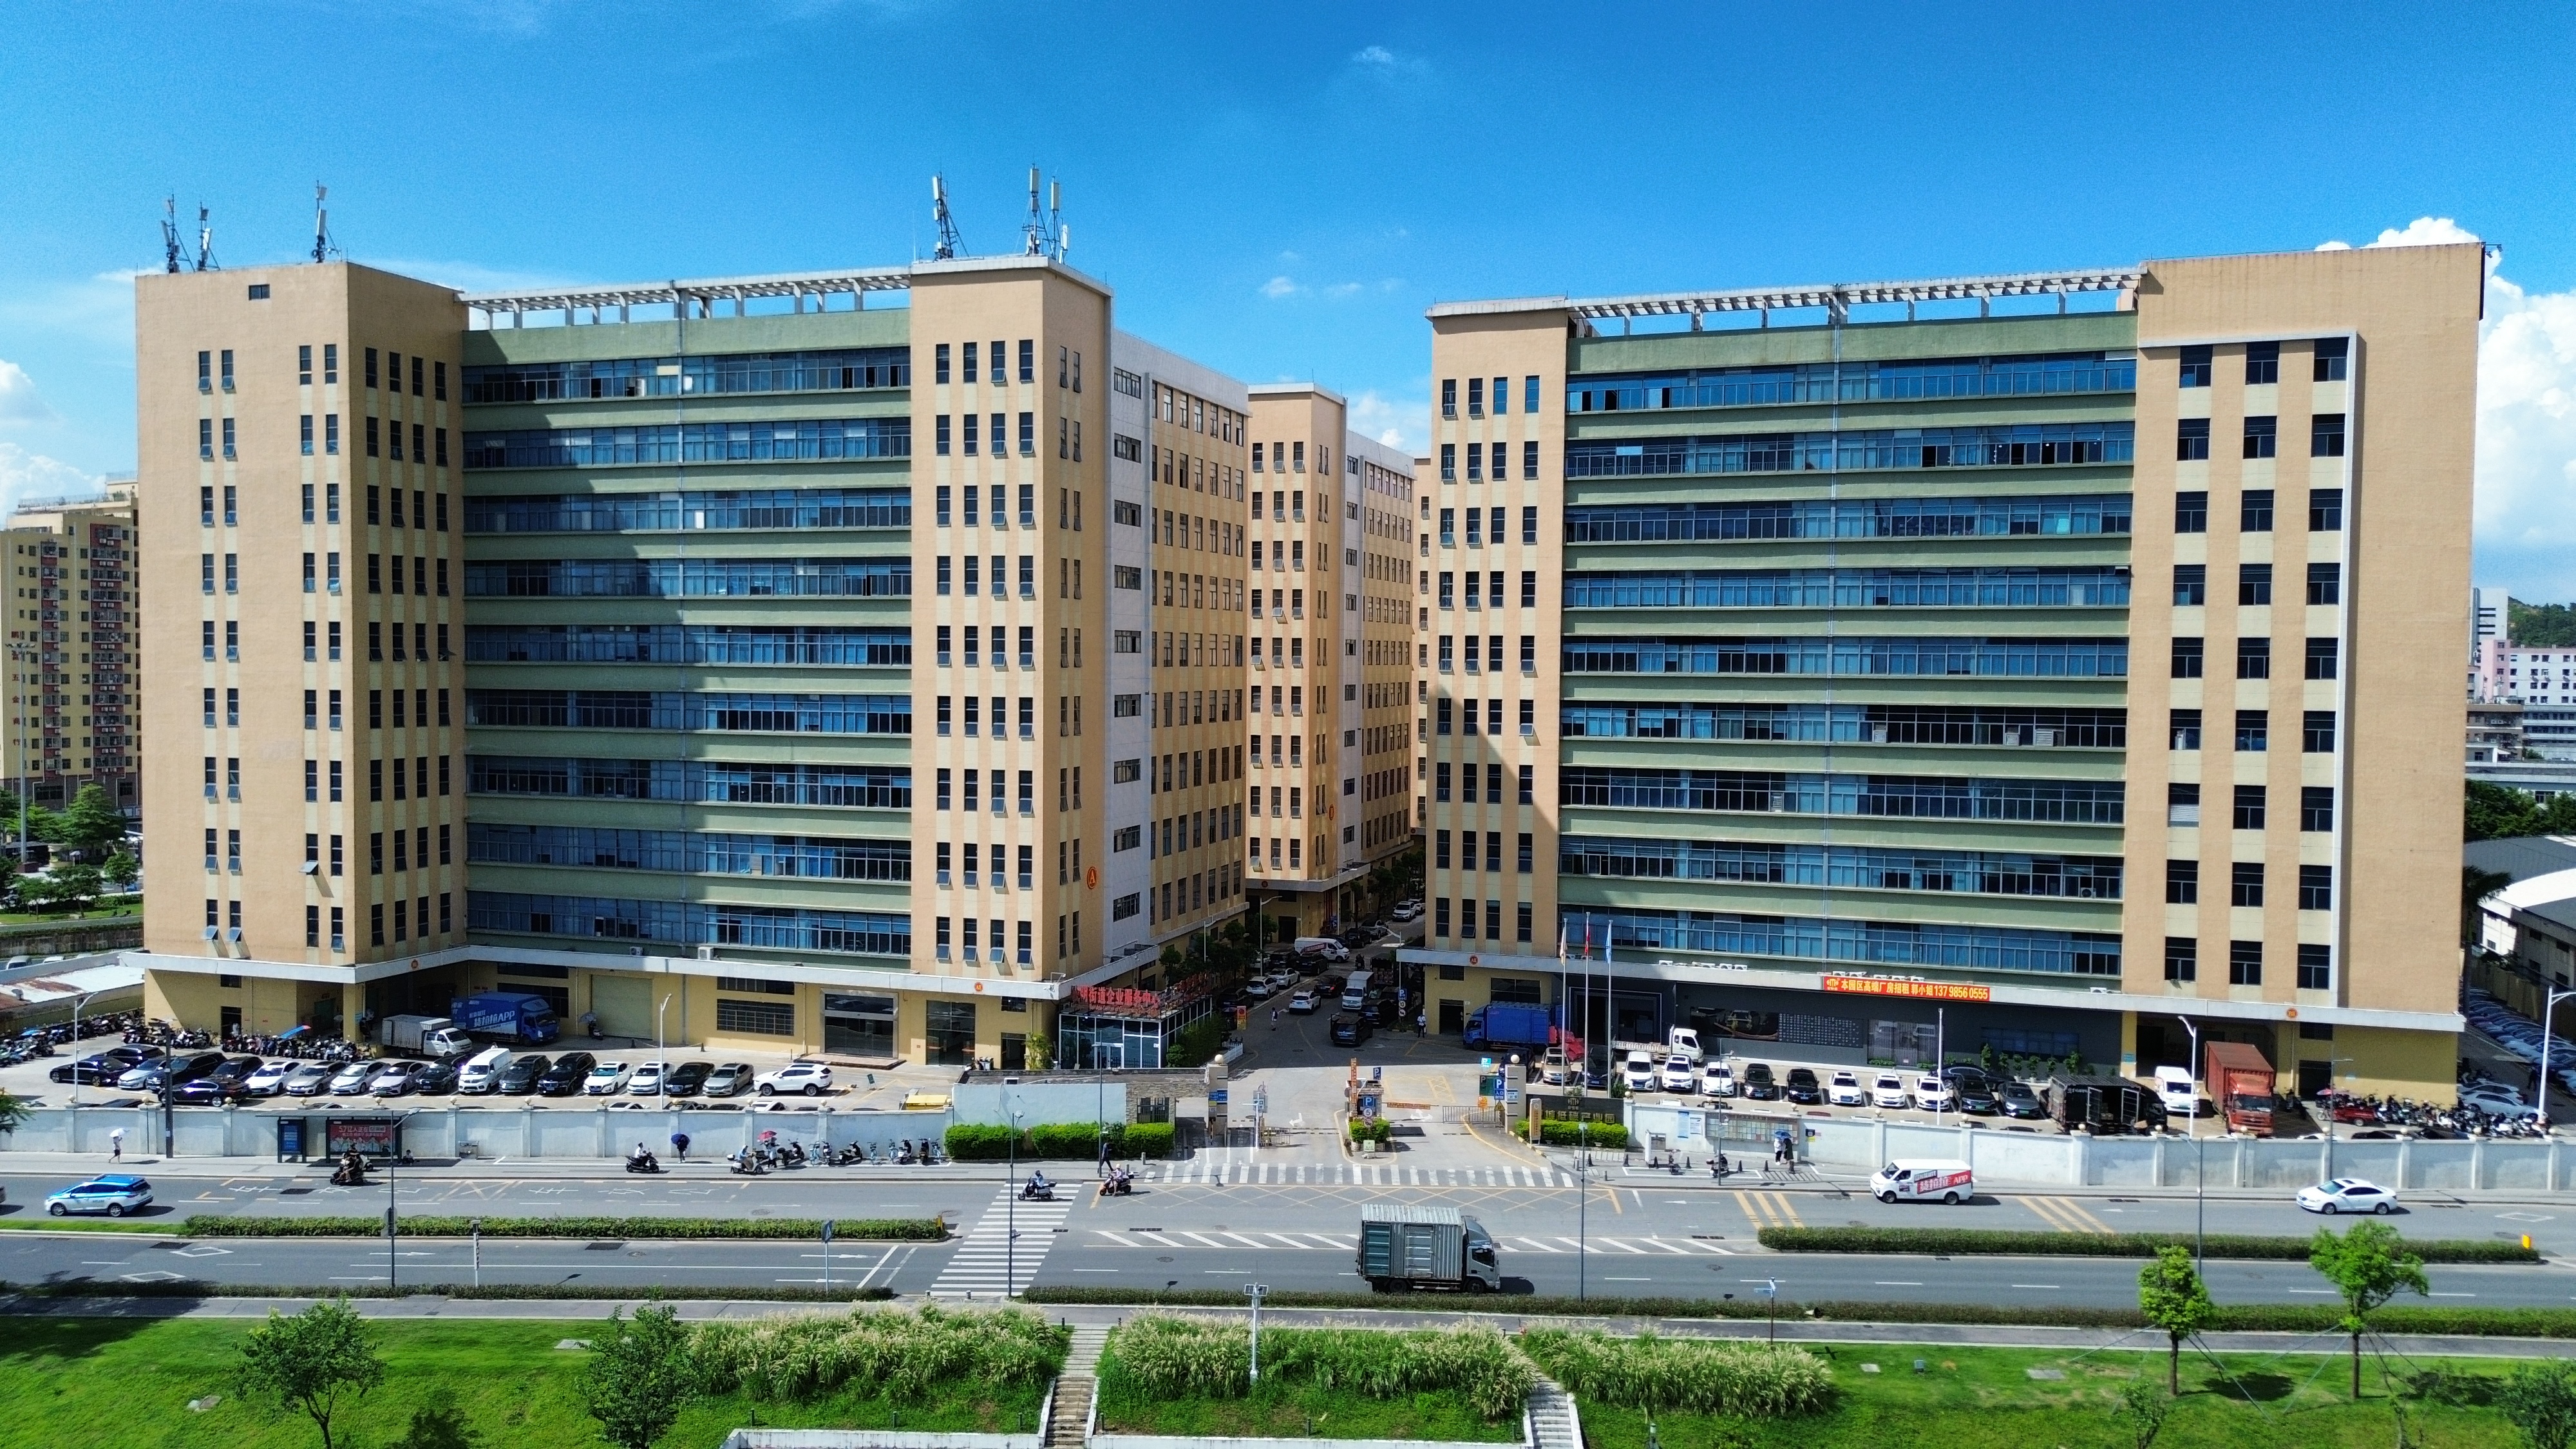
区域租金差异进一步拉大。南山、宝安核心片区,紧邻港口与产业链集群的高标准厂房需求保持韧性,适合半导体、精密制造、新能源的一楼高荷载厂房租金稳定。龙华大浪、光明、龙岗等片区厂房租赁竞争加剧,市场报价持续回归理性。其中龙岗片区产业园区集聚,在册经营主体数量庞大,厂房月均租金约 27 元 /㎡,显著低于南山等核心片区,吸引大量专精特新企业落地,依托深惠、深大城际和平湖南物流枢纽,形成面向深莞惠协同的产业承载地。龙华大浪老旧工业园租金连续多年下行,2026 年片区厂房日均租金约 0.67 元 /㎡,同比继续回落,园区业主普遍延长免租期、接受面积分割、提供基础装修,提升招商吸引力。
需求端呈现明显的产业筛选效应。传统低端加工制造持续向外转移,对普通老旧厂房需求持续萎缩;人工智能硬件、生物医药、新能源、精密装备、算力配套等战略性新兴产业,对高配电、大荷载、排污消防达标、配套完善的专业厂房需求旺盛。梅林 AI 硬件创新广场改造转型就是典型案例,园区从电商业态转向 AI 硬件产业,推出弹性租赁、梯度减租机制,企业可按发展阶段灵活调整租赁面积,孵化器单元出租率达到 85%,依托街道试点产业用房政策,吸引一批硬件研发与小批量试制企业入驻,打造 “上下楼就是上下游” 的产业生态。
市场机构监测显示,2026 年深圳大宗资产交易中,工业厂房资产占比过半,产业物业因具备稳定租金收益,受到产业资本、村股份公司、实体企业青睐。但租赁市场风险点同样突出:大量工业上楼物业存在产业准入限制,承租企业必须符合园区产业导向,严禁擅自改变厂房用途;部分二手转租厂房存在产权、消防、用地性质隐患,一旦违规改造使用,企业将面临停产、罚款风险。不少企业踩坑,租赁前忽略楼层荷载、货梯承重、排污审批条件,设备进场后无法投产,产生高额搬迁损失。
针对市场现状,深圳各区持续优化产业用房管理细则,光明、盐田等区明确创新型产业用房免租期分级制度,租赁面积越大,可享受最长 5 个月至 6 个月装修免租期,优先扶持实体制造企业。宝安出台工业区提质政策,通过综合整治、工业上楼盘活低效工业区,聚焦 “5+1” 产业集群,引导产业链企业集聚,守住工业基本盘。
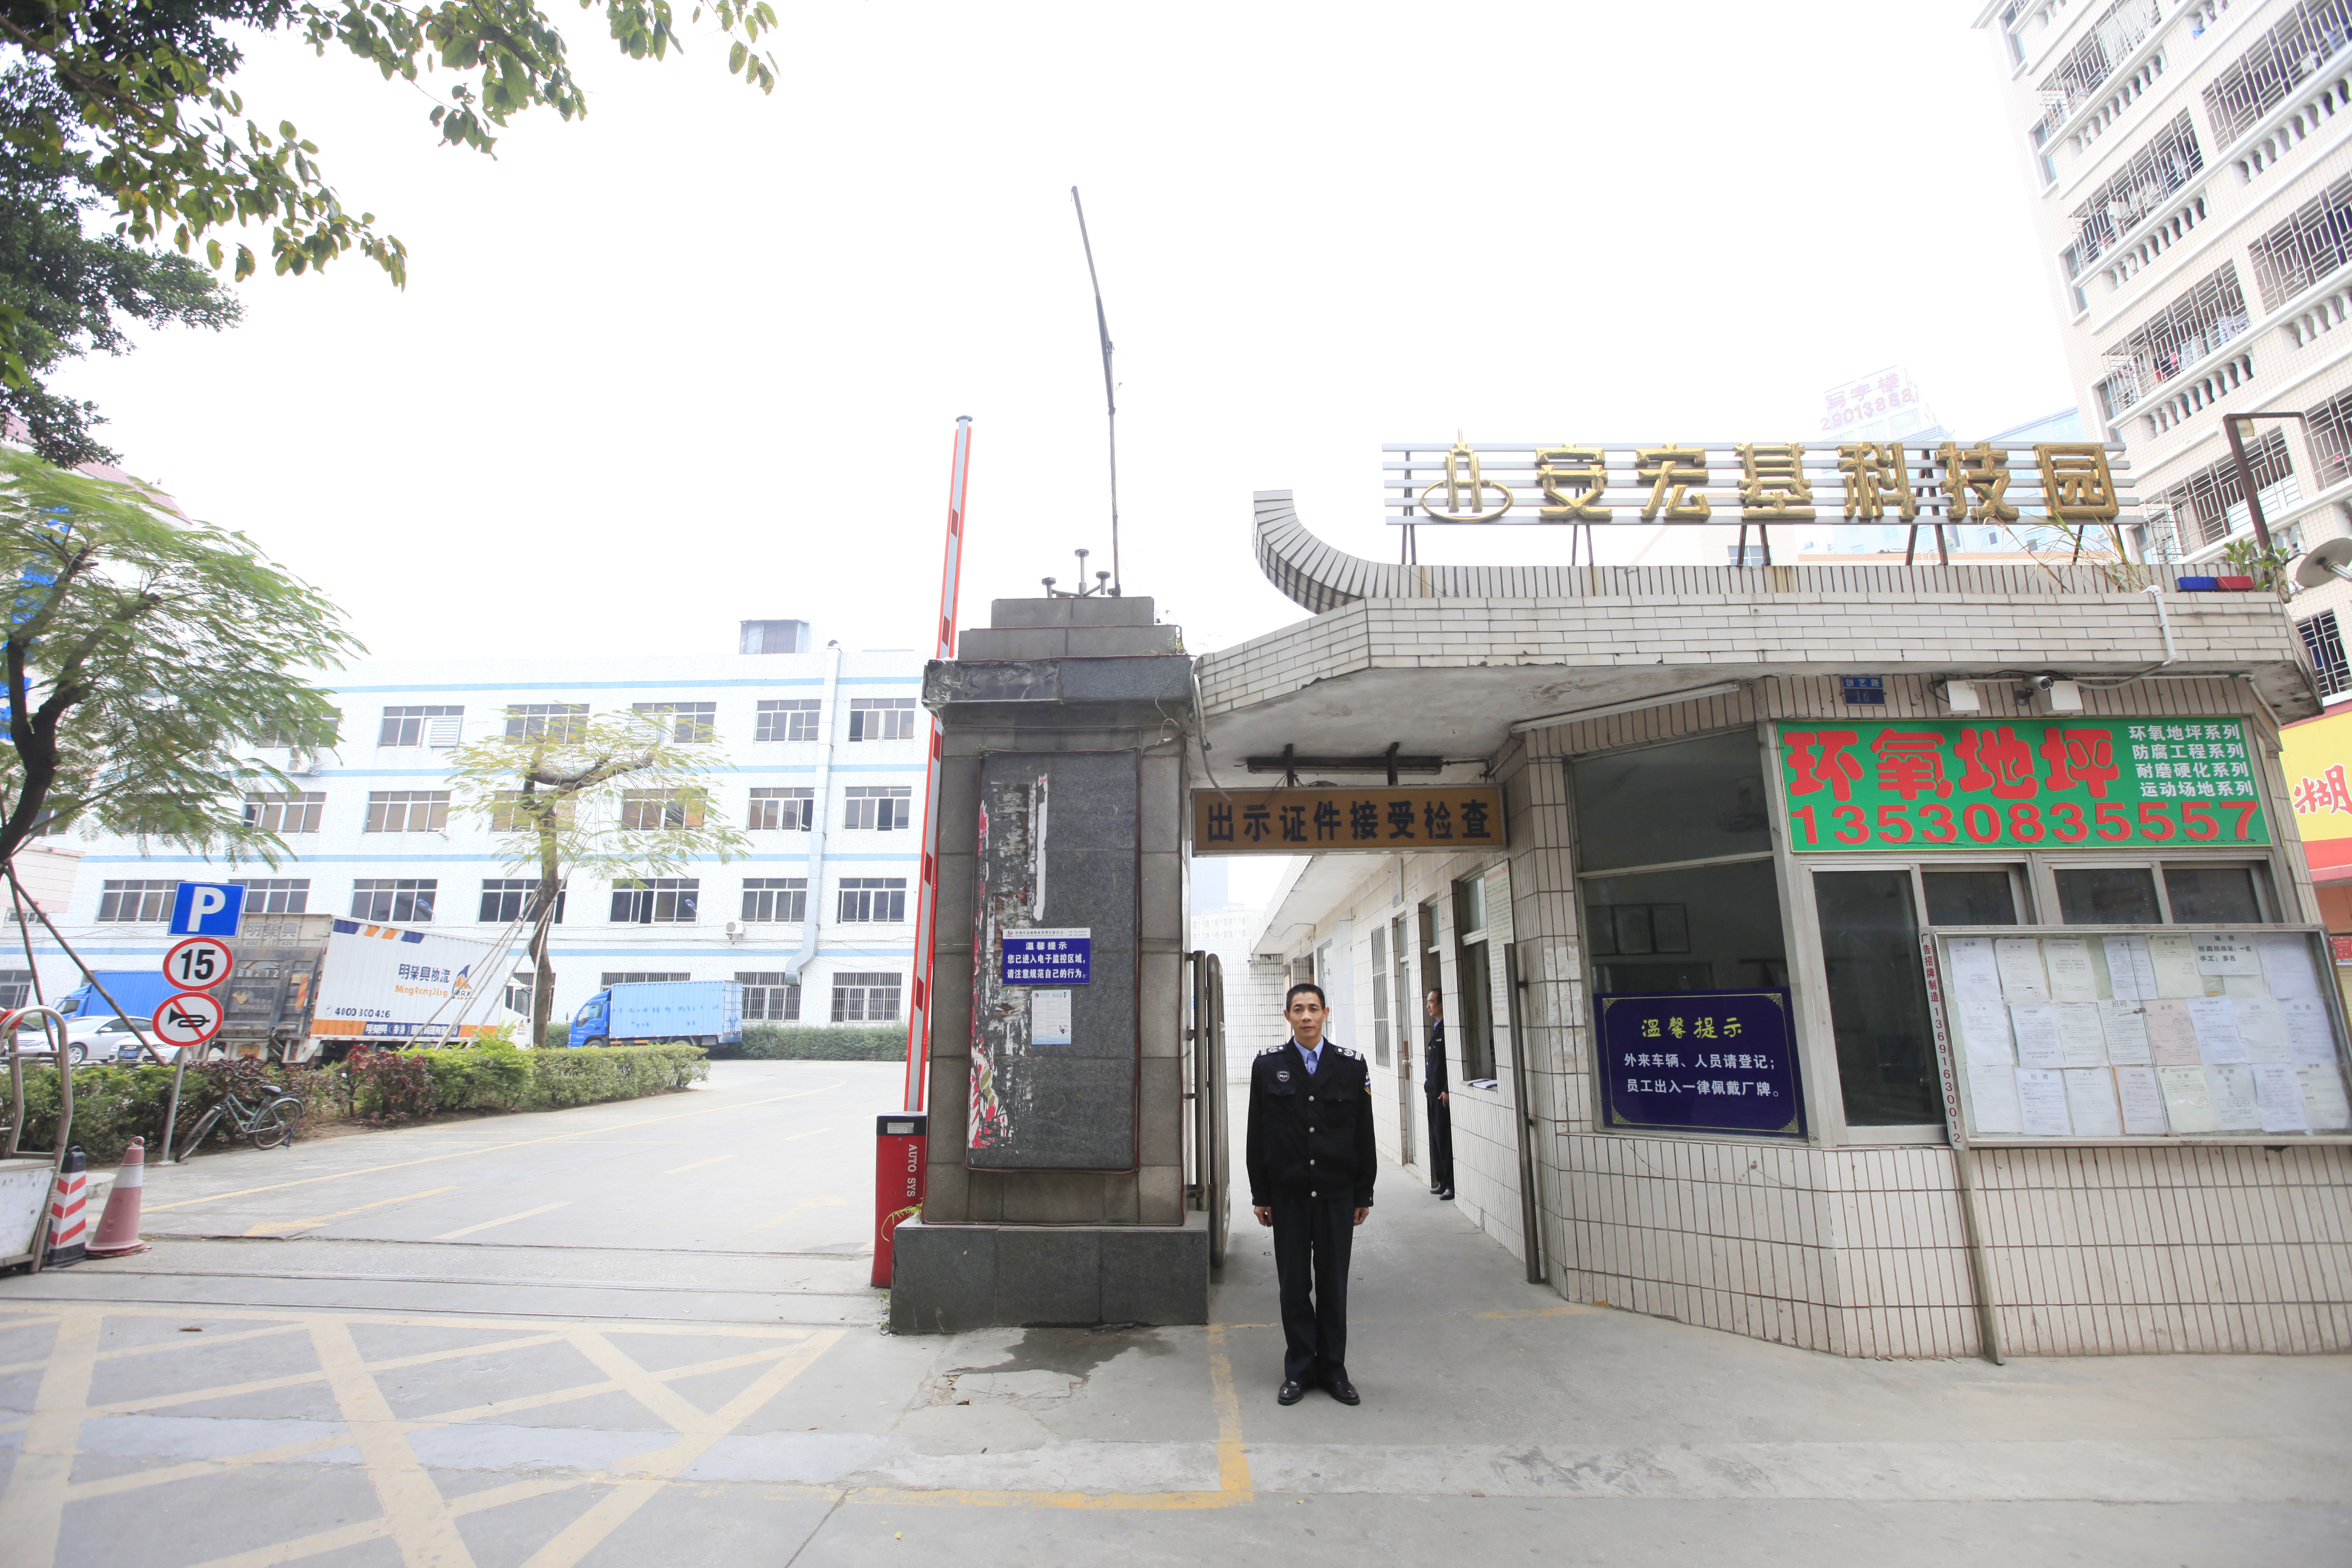
业内人士分析,未来深圳厂房租赁市场不会出现全面大涨或大跌,结构性行情将长期持续。优质产业空间比拼的不再仅仅是租金价格,而是产业链配套、政务服务、人才配套、物流通达性。对于制造企业而言,在深圳选址,优先对接官方创新型产业用房招租渠道,核验用地、消防、产业准入条件,结合深莞惠一体化布局,合理分配研发、中试、量产空间,是降低租赁风险、控制成本的关键。而园区运营方,也需要从单纯出租厂房转向产业运营,搭建供应链对接、中试平台、人才配套服务,才能在存量竞争中持续留住优质企业。