进入2026年第四季度,全国厂房出租市场正经历一场深刻的结构性变革。随着宏观经济动能向新、结构向优的转型,工业地产彻底迎来了分水岭式的大变局,市场呈现出极端的“K型分化”态势。
一方面,普通老旧厂房空置加剧、租金持续走低、资产不断贬值。过去“拿地建房就稳赚”的时代已彻底终结,缺乏规划、配套落后、标准低下的老旧厂房不再具备土地增值空间。以上海市场为例,2026年第三季度产业园区平均租金为3.02元/㎡/天,同比下跌6.9%,尽管跌幅连续5个季度收窄,但整体仍处于磨底阶段。另一方面,工业上楼、算力产业园却一房难求、租金溢价暴涨、满租不断。
这种分化背后是企业选址逻辑的彻底改写。过去企业选址主要看重面积、租金和交通,如今,能耗配额、电力容量、环评资质、产业链配套和政策补贴已成为入园的硬性标准。高端制造、精密电子、AI智造等优质企业,对厂房层高、地面荷载、货梯运力等硬件条件提出了极高要求。在双碳政策下,绿电配额甚至成为制造企业选址的一票否决项。
面对这一趋势,园区招商逻辑正迎来全面重塑,从批量建房转向“一企一策”的定制化空间配套。园区不再仅仅是提供物理空间的“房东”,而是向产业培育平台转型。面对高研发投入的AI与芯片企业,园区需配套公共算力集群、中试实验室,提供长租期弹性租金,并叠加投融资对接服务。
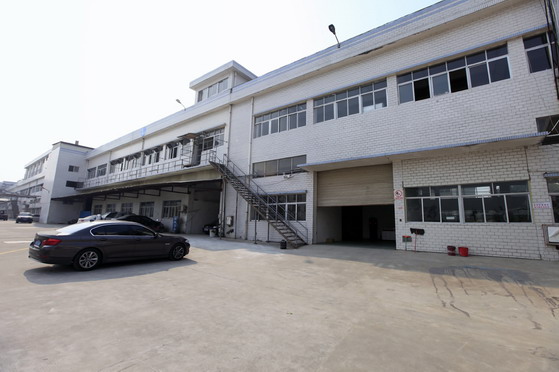
对于厂房出租方而言,未来的竞争已告别规模扩张,转向运营能力、产业适配度与长期价值的比拼。谁能做好存量盘活空间、定制算力配套与全周期产业服务,谁才能在AI新产业浪潮中站稳脚跟,实现资产的保值增值。