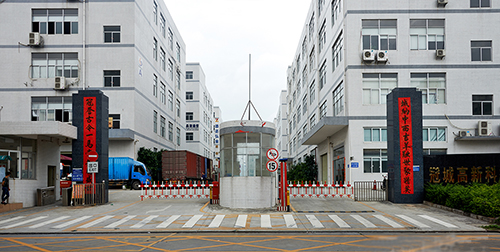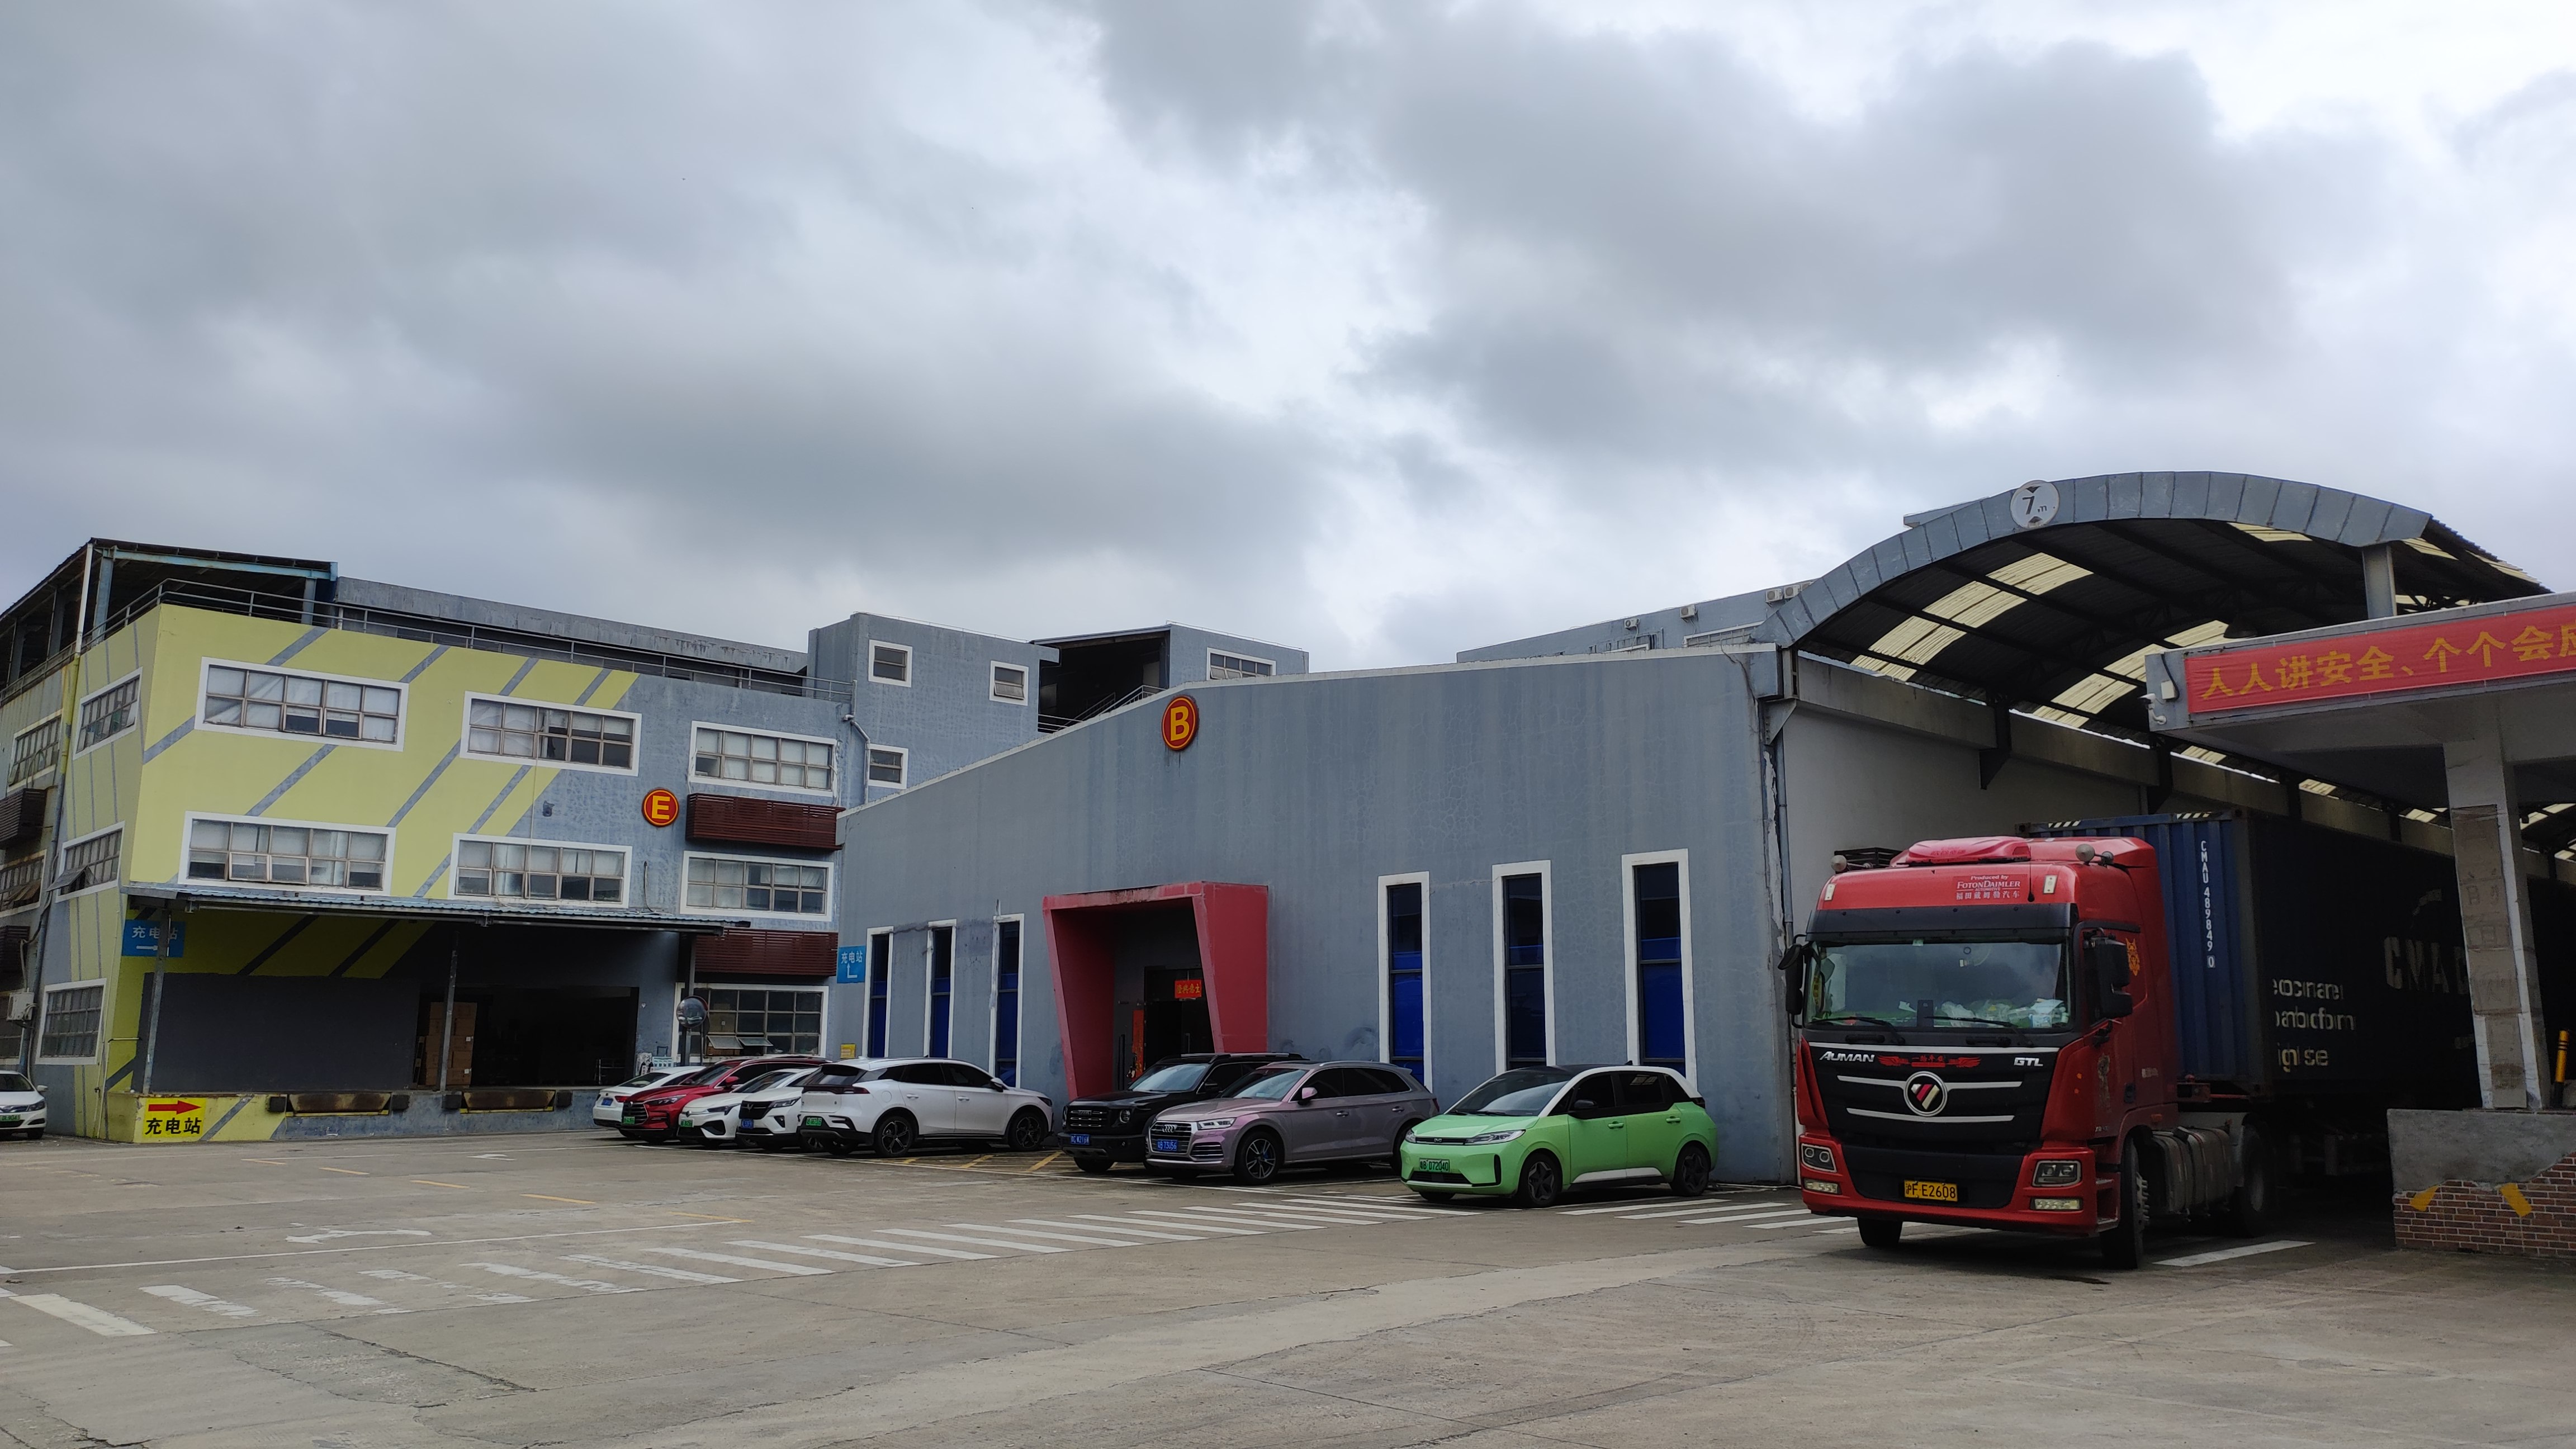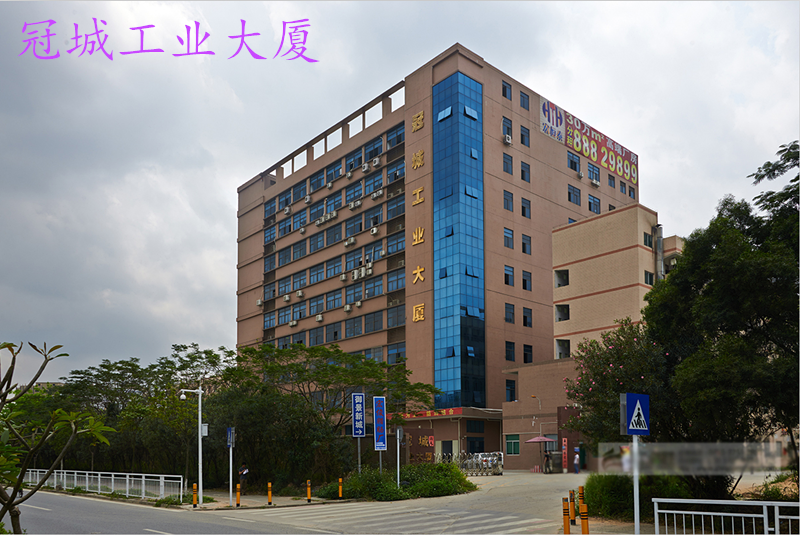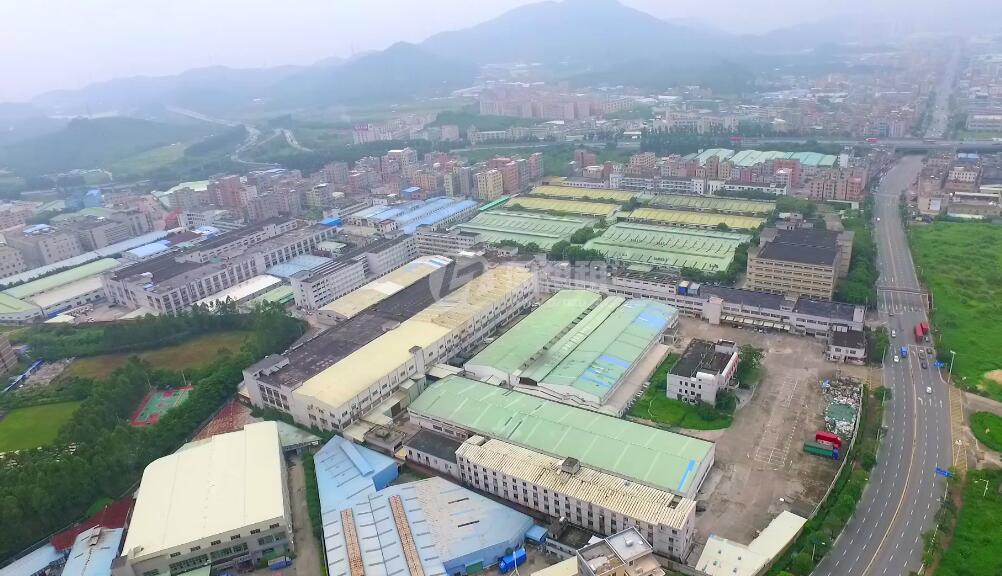
当前大湾区工业厂房租赁市场持续呈现明显分化格局,告别普涨行情,存量盘活、产业定向招商、高标厂房紧俏成为市场主线,政策端持续优化产业空间供给,引导厂房租赁服务实体经济,适配新质生产力发展需求。
从市场成交来看,区域与物业品质差距持续拉大。深圳、东莞核心片区配套完善、荷载与供电达标的高标准厂房、工业上楼项目需求稳定,新能源、精密制造、医疗器械、跨境电商等赛道企业扩租、选址意愿较强;而位置偏远、硬件老旧、环评消防不达标的普通厂房空置压力偏大,议价权向承租方倾斜,不少业主主动放宽免租期、灵活分割面积,降低入驻门槛。东莞黄江、长安、大岭山等产业重镇依托成熟产业链,厂房去化速度优于外围区域,不少园区优先对接专精特新企业,定向招商取代泛招商模式。深圳持续加大创新型产业用房统筹力度,依托产业用房供需平台统一释放房源,重点倾斜战略性新兴产业,配套租金参考指导价,减少租赁信息不对称,抑制租金炒作,降低中小制造企业用房成本。
供给端方面,“工业上楼” 与存量改造并行推进。各地稳步推进 5.0 产业新空间建设,新项目普遍强化层高、承重、货梯、排污、配电等硬性指标,适配智能制造、组装测试类企业;同时 “退二优二” 成为主流方向,大量老旧厂房不再简单拆除,通过改造升级为合规产业空间,盘活低效工业用地。但市场也出现理性回调,部分配套薄弱、定位模糊的上楼项目去化缓慢,行业逐步形成共识:上楼厂房并非通用方案,需要匹配产业类型,不能盲目建设。
租赁模式与资产渠道不断创新。传统固定长租之外,弹性租期、分层分栋租赁、企业定制化装修租赁逐步普及,契合中小制造企业轻资产投产的需求。产业园基础设施 REITs 常态化发行,吸引长期资本入场,推动园区从重开发快周转转向长期持有运营,倒逼运营商提升产业服务能力,单纯依靠租金差价的模式难以为继。优质园区纷纷增加增值服务,配套政策申报、供应链对接、共享实验室、人才公寓、光伏运维等服务,以产业集群优势提升客户留存率。
政策层面持续收紧产业空间准入,强化产业监管。深圳新修订产业用地管理办法,搭建 “产业用地 + 通用产业用房” 双轨供给体系,覆盖龙头企业、专精特新中小企业、初创科创主体,低空经济、绿色产业等新业态被纳入产业空间保障范围,同时规范转租行为,严控厂房挪作他用,保障产业空间真正用于制造业生产。各地集体厂房租赁交易规范化,采用线上电子竞投,流程透明化,规避二房东层层加价乱象。
整体而言,厂房租赁已经进入存量竞争时代,租金不再是唯一筹码。未来企业选址更加看重产权合规、能耗配套、环评条件和产业链集聚度,招商运营方需要精准锁定赛道、打磨硬件标准、深耕产业服务,才能在分化的市场中获得稳定出租收益。